Bestandsbewertung – Der richtige Ansatz für kleine Fertigungsunternehmen
Der Lagerbestand ist ein Vermögenswert, doch dessen Wert zu ermitteln, ist nicht immer so einfach, wie die Anzahl Ihrer vorrätigen Einheiten mit deren Einkaufspreis zu multiplizieren. Dies gilt insbesondere in der Fertigungsindustrie, wo Materialien zu unterschiedlichen Preisen eingekauft und mit Arbeits- und Gemeinkosten kombiniert werden. Eine korrekte Bestandsbewertung trägt dem Rechnung.
- Inventory valuation methods are accounting approaches used to assign costs to inventory and cost of goods sold (COGS). The four main methods are First-In, First-Out (FIFO), Last-In, First-Out (LIFO), weighted average cost (WAC), and specific identification (SI).
- For manufacturers, inventory value includes more than the purchase price of materials. Costs can accumulate as raw materials move through work in process (WIP) and become finished goods, including direct labor and manufacturing overhead.
- FIFO, LIFO, and WAC are primarily cost-flow assumptions, not rules for how physical inventory must move. Physical stock may instead be issued according to expiry dates, lot requirements, warehouse practices, or other operational needs.
- Each valuation method assigns inventory costs differently. FIFO uses the oldest costs first, LIFO uses the newest, WAC averages the cost of similar inventory, and specific identification tracks the actual cost of an identifiable item or lot.
- Your inventory valuation method directly affects COGS, ending inventory, gross profit, and reported profit. When input prices change significantly, different methods can produce noticeably different financial results even when the same quantities are purchased and sold.
- The best inventory valuation method depends on your accounting rules, inventory, and production model. Consider whether items are interchangeable, how volatile costs are, your traceability requirements, administrative effort, and applicable regulations—LIFO, for example, is not permitted under IFRS.
- Inventory valuation becomes much easier to manage when inventory, production, and accounting data are connected. Manufacturing ERP systems can track material costs through purchasing, WIP, production, finished goods, and COGS, reducing the need to reconstruct inventory values manually.
Was ist Bestandsbewertung?
Die Bestandsbewertung ist der buchhalterische Vorgang, bei dem den von einem Unternehmen gehaltenen Beständen ein Geldwert zugewiesen wird. Für Hersteller umfasst der Bestand mehr als nur Waren zwischen Einkauf und Verkauf – dazu gehören Rohstoffe, die auf ihre Verwendung warten, Komponenten und Produkte, die sich derzeit in der Produktion befinden, sowie Fertigerzeugnisse, die auf Lager hergestellt wurden und auf ihren Verkauf warten.
Die Bestandsbewertung ermittelt zwei wichtige Kennzahlen: Wie viel unverkaufter Bestand verbleibt in der Bilanz als Umlaufvermögen von den insgesamt zum Verkauf verfügbaren Waren, und wie viel Bestandswert wird beim Verkauf der Produkte als Wareneinsatz (Cost of Good Sold oder COGS) ausgewiesen? Mehr zu diesen Begriffen weiter unten.
Es gibt verschiedene Vorgehensweisen hierfür. In diesem Artikel erläutern wir die vier wichtigsten Methoden zur Wertermittlung Ihres Lagerbestands: First-In, First-Out (FIFO), Last-In, First-Out (LIFO), gewichteter Durchschnittspreis (Weighted Average Cost, WAC) und spezifische Identifizierung (SI). Welche Methode sinnvoll ist, hängt von der Art Ihres Lagerbestands, Ihren Produktionsabläufen, den von Ihnen befolgten Rechnungslegungsstandards und der Genauigkeit ab, mit der einzelne Lagerkosten verfolgt werden können.
Grundbegriffe der Bestandsbewertung
Bevor wir auf die verschiedenen Methoden der Bestandsbewertung eingehen, möchten wir Ihnen noch einmal verdeutlichen, woraus sich der Bestandswert tatsächlich zusammensetzt. Die Bestandskosten gehen über den Marktpreis der Vorleistungen hinaus. Sie umfassen auch Lager- und Transportkosten, Gemeinkosten und, für Hersteller insbesondere, auch alle Kosten, die bei der Umwandlung in Fertigprodukte anfallen.
Zu den Lagerkosten gehören in der Regel:
- der Einkaufspreis von Rohstoffen und Komponenten,
- Frachtkosten, Einfuhrzölle und sonstige direkt zurechenbare Einkaufskosten,
- direkte Produktionslohnkosten,
- Fertigungsgemeinkosten,
- sowie alle sonstigen Aufwendungen, die erforderlich sind, um den Lagerbestand in seinen aktuellen Zustand und an seinen aktuellen Standort zu bringen.
Rohstoffe, unfertige Erzeugnisse und Fertigerzeugnisse
Im Rahmen des Produktionsprozesses wird den eingekauften Materialien ein erheblicher Mehrwert hinzugefügt. Der Produktionsbestand durchläuft im Allgemeinen drei Hauptphasen.
- Rohstoffe sind eingekaufte Materialien und Komponenten, die noch nicht in die Produktion eingegangen sind. Ihr Wert basiert im Allgemeinen auf ihren Anschaffungskosten, einschließlich der mit dem Einkaufsprozess verbundenen Aufwendungen.
- Unfertige Erzeugnisse (Work in Process, WIP) bestehen aus Produkten, die bereits in die Produktion eingegangen sind. An ihnen wurden wertschöpfende Arbeiten durchgeführt, sie sind jedoch noch nicht fertiggestellt. Ihr Wert umfasst die bereits verbrauchten Materialien sowie die bis zu diesem Zeitpunkt zugeordneten Arbeitskosten und Fertigungsgemeinkosten.
- Finished goods are completed products ready for sale. Their inventory value includes all the costs accumulated during production.
Angenommen, ein Hersteller verwendet Materialien im Wert von 20 € zur Herstellung eines Produkts, rechnet 8 € an direkten Arbeitskosten hinzu und verrechnet 4 € an Fertigungsgemeinkosten. Das fertige Produkt weist somit Fertigungskosten in Höhe von insgesamt 32 € auf. Die genaue Verfolgung der Wertentwicklung vom Material über die unfertigen Erzeugnisse bis hin zu den Fertigerzeugnissen ist der Hauptgrund dafür, dass die Bestandsbewertung für Hersteller sowohl komplizierter als auch wichtiger ist als für die meisten Einzelhändler oder Distributoren.
Lesen Sie auch unseren Leitfaden darüber, wie Sie Fertigungsgemeinkosten verrechnen können.
Bestandswert, Herstellungskosten und Bruttogewinn
Die Bestandsbewertung wirkt sich direkt auf Ihre Bilanz und Ihre Gewinn- und Verlustrechnung aus. Solange sich der Bestand noch im Lager befindet, bleiben seine Kosten ein Vermögenswert. Sobald die Fertigerzeugnisse verkauft sind, werden ihre Lagerkosten zu Wareneinsatz (COGS).
Auf der Ebene der Rechnungsperiode lässt sich dieser Zusammenhang einfach darstellen:
Anfangsbestand + Zugänge − Endbestand = Wareneinsatz (COGS)
Der Bruttogewinn berechnet sich dann wie folgt:
Umsatzerlöse − Wareneinsatz (COGS) = Bruttogewinn
Aus diesem Grund können zwei Unternehmen mit identischen Einkaufs- und Verkaufszahlen unterschiedliche Bruttogewinne ausweisen, wenn sie unterschiedliche Methoden zur Bestandsbewertung anwenden. In Zeiten schwankender Materialpreise kann dieser Unterschied erheblich werden.
Lesen Sie mehr über Buchhaltung in der Fertigung in unserem Leitfaden.
Kostenfluss vs. physischer Lagerfluss
Ein weit verbreitetes Missverständnis ist, dass die von einem Unternehmen gewählte Methode zur Bestandsbewertung auch die Reihenfolge bestimmt, in der physische Artikel aus dem Lager entnommen werden sollten. Wie Sie im Folgenden sehen werden, weisen Methoden wie FIFO und LIFO den Bestandswert auf der Grundlage der Kostenunterschiede ähnlicher Bestandsartikel zu, abhängig von der Reihenfolge, in der diese beschafft wurden (unter der Annahme, dass sie zu unterschiedlichen Preisen erworben wurden).
Bei Anwendung der FIFO-Methode geht die Buchhaltung beispielsweise davon aus, dass der älteste Lagerbestand – also derjenige, den Sie zuerst beschafft haben – zuerst verkauft oder verbraucht wird. In der Realität handelt es sich hierbei jedoch um eine Annahme hinsichtlich des Kostenflusses, was nicht bedeutet, dass Lagerarbeiter zwangsläufig die physisch älteste Einheit kommissionieren müssen, wenn ein Artikel dieser Art verkauft oder benötigt wird. FIFO legt lediglich fest, welche Lagerkosten den verkauften oder verbrauchten Waren zugeordnet werden.
Diese Unterscheidung ist von großer Bedeutung, da der physische Warenfluss häufig von ganz anderen Faktoren bestimmt wird, wie beispielsweise Verfallsdaten, Chargenverfolgung, Qualitätsanforderungen, Lagerlayout oder Kundenspezifikationen. Keiner dieser Faktoren ist für die Buchhaltung zwangsläufig von Bedeutung.
Periodische vs. fortlaufende Bewertung
Ein abschließender Hinweis: Bestände können entweder mithilfe eines periodischen oder eines fortlaufenden Bestandsverzeichnisses verbucht werden. Dabei handelt es sich nicht um separate Bewertungsmethoden, sondern um unterschiedliche Arten von Systemen, die festlegen, wie oft die Bestandsaufzeichnungen aktualisiert werden.
- Bei einem periodischen Bestandsverzeichnissystem werden die Bestandsbilanzen in bestimmten Abständen ermittelt, in der Regel anhand einer physischen Bestandsaufnahme. Der Wareneinsatz wird dann nachträglich für die Abrechnungsperiode berechnet.
- Ein fortlaufendes Bestandsverzeichnissystem erfasst Bestandsbewegungen kontinuierlich, sobald Waren gekauft, verbraucht, produziert, angepasst oder verkauft werden. Der Wareneinsatz bleibt während der gesamten Periode korrekt. Fortlaufende Systeme stützen sich auf automatisierte Bestandsmanagementsoftware, wobei physische Bestandsaufnahmen ebenfalls genutzt werden, um Differenzen abzugleichen und die Genauigkeit zu bestätigen.
Die 4 Methoden der Bestandsbewertung
Die vier Hauptmethoden gehen jeweils unterschiedlich mit den Lagerkosten um. Um sie leichter vergleichen zu können, verwenden wir für jede Methode dasselbe Grundbeispiel:
Ein Hersteller kauft 300 identische Komponenten in drei Chargen ein:
- 100 Einheiten zu je 10 €;
- 100 Einheiten zu je 12 €;
- 100 Einheiten zu je 15 €.
Die Gesamtkosten des Lagerbestands betragen 3.700 €. Das Unternehmen verbraucht anschließend 150 Einheiten (bzw. verkauft diese oder führt sie der Produktion zu).
FIFO
Das First-In, First-Out-Verfahren (FIFO) geht davon aus, dass die ältesten Lagerkosten den zuerst verkauften oder verbrauchten Waren zugeordnet werden. Der zuletzt gekaufte Lagerbestand verbleibt somit im Bestand.
FIFO-Beispiel
In unserem Beispiel setzen sich die ersten 150 Einheiten wie folgt zusammen:
- 100 Einheiten × 10 € = 1.000 €;
- 50 Einheiten × 12 € = 600 €.
Der Wareneinsatz beträgt somit 1.600 €.
Der verbleibende Lagerbestand beläuft sich auf:
- 50 Einheiten × 12 € = 600 €;
- 100 Einheiten × 15 € = 1.500 €.
Der Wert des Endbestands beträgt 2.100 €.
Wann dies sinnvoll ist
FIFO ist weit verbreitet und relativ einfach zu verstehen und anzuwenden. Es ist besonders intuitiv für Hersteller, deren Lagerbestände sich physisch in etwa derselben Reihenfolge umschlagen, in der sie eintreffen – einschließlich Materialien mit begrenzter Haltbarkeit oder Produkten, bei denen ältere Bestände in der Regel vor neueren Chargen verbraucht werden sollten.
Es eignet sich zudem gut für Hersteller mit stabilen, vorhersehbaren Einkaufsmustern, standardisierten Produkten und relativ einfachen Bestandsaufzeichnungen. Für kleinere Unternehmen ist FIFO oft die praktischste Wahl, da es leicht zu erklären, umzusetzen und abzugleichen ist, ohne dass eine umfangreiche Verfolgung der Kosten auf Chargenebene erforderlich ist.
FIFO ist sowohl nach den US-GAAP (Generally Accepted Accounting Principles) als auch nach den IFRS (International Financial Reporting Standards) zulässig.
Zu beachten
Der Einkaufspreis älterer Bestände ist oft niedriger als der neuerer Bestände, da die Materialpreise steigen. Ist dies der Fall, führt FIFO unter gleichen Bedingungen im Allgemeinen zu einem niedrigeren Wareneinsatz und höheren ausgewiesenen Bruttogewinnmargen als LIFO.
Das bedeutet nicht, dass FIFO ungenau ist, doch sollten Führungskräfte sich darüber im Klaren sein, dass die in ihren Abschlüssen ausgewiesenen Margen teilweise auf älteren Anschaffungskosten und nicht auf den heutigen Wiederbeschaffungskosten basieren können.
LIFO
Last-In, First-Out (LIFO) geht davon aus, dass die Kosten der jüngsten Bestände den zuerst verkauften oder verbrauchten Waren zugeordnet werden. Es handelt sich um dieselbe Logik wie bei FIFO, jedoch in umgekehrter Reihenfolge. Ältere Bestandskosten verbleiben folglich im Endbestand.
LIFO-Beispiel
In unserem Beispiel setzen sich die jüngsten 150 Einheiten wie folgt zusammen:
- 100 Einheiten × 15 € = 1.500 €;
- 50 Einheiten × 12 € = 600 €.
Der Wareneinsatz beträgt 2.100 €.
Der Endbestand setzt sich wie folgt zusammen:
- 100 Einheiten × 10 € = 1.000 €;
- 50 Einheiten × 12 € = 600 €.
Der Wert des Endbestands beträgt 1.600 €.
Wann dies sinnvoll ist
LIFO kann attraktiv sein, wenn die Einkaufspreise steigen, da die aktuellen, höheren Kosten früher im Wareneinsatz erfasst werden. Dadurch spiegeln die ausgewiesenen Margen die den verkauften Produkten zugeordneten Kosten genauer wider, da die Preise näher an den Beträgen liegen, die das Unternehmen tatsächlich für Materialien und Komponenten gezahlt hat.
In Inflationsphasen kann LIFO zudem das ausgewiesene zu versteuernde Einkommen verringern und Ihre Gesamtsteuerschuld senken, da höhere aktuelle Kosten den Wareneinsatz erhöhen. Der steuerliche Effekt hängt jedoch von der Rechtsordnung des Unternehmens und dessen Rechnungslegungsvorschriften ab, weshalb Sie ihn nicht als Hauptgrund für die Wahl von LIFO betrachten sollten.
LIFO ist nach US-GAAP weiterhin eine zulässige Methode und kann auch für US-Steuerzwecke gewählt werden. Sie ist vor allem für in den USA ansässige Hersteller relevant, die über relativ stabile, austauschbare Bestände verfügen und einen klaren Grund haben, die ausgewiesenen Kosten enger an die aktuellen Einkaufskosten anzupassen.
Zu beachten
Nach den IFRS ist LIFO jedoch verboten. Wenn Sie beabsichtigen, in mehreren Rechtsordnungen tätig zu sein, könnten Sie mit zusätzlicher Komplexität bei der Berichterstattung konfrontiert werden, wenn LIFO für eine Einheit angewendet wird, für eine andere jedoch nicht.
LIFO kann zudem dazu führen, dass alte Lagerkosten über einen langen Zeitraum in der Bilanz verbleiben. Wenn der Lagerbestand später unter diese älteren Schichten fällt, kann es zu einer LIFO-Auflösung kommen. Dies führt dazu, dass ältere, niedrigere Kosten in den Wareneinsatz einfließen, was den ausgewiesenen Gewinn vorübergehend erhöhen und dazu führen kann, dass die Margen die aktuellen Kosten weniger genau widerspiegeln.
Für KMU ist LIFO daher eine Methode, die in der Regel gemeinsam mit Ihrem Steuerberater ausgewählt werden sollte und nicht einfach deshalb, weil sie in einem bestimmten Jahr zu einem wünschenswerten Ergebnis führt. Berücksichtigen Sie den Rechnungslegungsrahmen, die steuerliche Situation, den Lagerumschlag und die Fähigkeit, die erforderlichen Aufzeichnungen zu führen, bevor Sie sich für die Anwendung dieser Methode entscheiden.
Lesen Sie hier unseren Vergleichsartikel zwischen FIFO und LIFO
Gewichtete Durchschnittskosten
Die Methode der gewichteten Durchschnittskosten (Weighted Average Cost, WAC) fasst die Kosten aller ähnlichen Bestandspositionen zusammen und berechnet die Stückkosten. Anstatt also zu verfolgen, ob die Komponente im Wert von 10 €, 12 € oder 15 € für einen Auftrag verbraucht oder verkauft wurde, wird jeder Komponente mit derselben SKU (Stock Keeping Unit) derselbe Wert für die Stückkosten zugewiesen. Die Kosten für neuen und alten Bestand werden miteinander vermischt, anstatt als separate FIFO- oder LIFO-Kostenschichten geführt zu werden.
Beispiel für die gewichteten Stückkosten
Unsere 300 Komponenten kosten insgesamt 3.700 €.
Die durchschnittlichen Stückkosten betragen daher:
3.700 € ÷ 300 = 12,33 €
Für 150 Einheiten:
COGS = 150 × 12,33 € = ca. 1.850 €
Die verbleibenden 150 Einheiten werden ebenfalls mit ca. 1.850 € bewertet.
In einem kontinuierlichen Bestandsverwaltungssystem werden die Durchschnittskosten in der Regel bei jedem Wareneingang neu berechnet. Dies wird oft als gleitender gewichteter Durchschnitt bezeichnet.
Wann dies sinnvoll ist
Die gewichtete Durchschnittskostenrechnung eignet sich gut für Unternehmen, die mit großen Mengen austauschbarer Artikel umgehen, bei denen die Ermittlung der Kosten jeder einzelnen Einheit wenig Sinn ergeben würde. Beispiele hierfür sind Befestigungselemente, Rohstoffe in Großmengen, Chemikalien, Verpackungsmaterialien, Standard-Elektronikkomponenten und andere Lagerbestände, die wiederholt beschafft werden.
Für Hersteller mit häufigen Einkäufen zu leicht unterschiedlichen Preisen vereinfacht die Durchschnittsmethode die Verwaltung der Bestandsbewertung. Dies kann besonders für KMU mit hohem Transaktionsvolumen und standardisierten Produkten nützlich sein, bei denen Einfachheit und Konsistenz wichtiger sind als die Kenntnis, ob eine bestimmte Komponente aus einer 10-Euro- oder einer 12-Euro-Einkaufscharge stammt.
Der gewichtete Durchschnitt glättet zudem kurzfristige Schwankungen der Einkaufspreise, wodurch Produktkosten und Margen von einer Transaktion zur nächsten weniger Schwankungen unterliegen. Er ist sowohl nach US-GAAP als auch nach IFRS zulässig.
Zu beachten
Der Glättungseffekt kann in manchen Situationen jedoch auch von Nachteil sein. Steigen oder fallen Materialpreise stark an bzw. ab, reagieren die durchschnittlichen Lagerkosten möglicherweise langsamer als die aktuellen Lieferantenpreise. Manager, die ausschließlich die buchhalterischen Kosten betrachten, könnten daher die Kosten für die Wiederauffüllung des Lagerbestands oder die Produktion der nächsten Charge unterschätzen.
Der gewichtete Durchschnitt kann zudem aussagekräftige Kostenunterschiede zwischen den Chargen verschleiern. Wurde eine Charge aufgrund von Eilfracht, Zöllen, Lieferengpässen oder anderen außergewöhnlichen Kosten zu einem ungewöhnlich hohen Preis erworben, wird dieser Unterschied durch die Mittelwertbildung über den gesamten Bestandspool hinweg verdeckt, anstatt ihn sichtbar zu halten.
Aus diesem Grund eignet sich die gewichtete Durchschnittskostenrechnung in der Regel besser für tatsächlich austauschbare Bestände. Sie ist weniger sinnvoll, wenn einzelne Chargen stark voneinander abweichende Kosten aufweisen oder wenn das Unternehmen Rentabilitätsdaten und Rückverfolgbarkeit auf Chargenebene benötigt.
Spezifische Identifizierung
Bei der Methode der spezifischen Identifizierung (SI) werden die tatsächlichen Kosten eines bestimmten Bestandsartikels einfach diesem spezifischen Artikel zugeordnet. Es erfolgt weder eine Mittelwertbildung noch eine Kostenannahme. Das Unternehmen verfolgt die Kosten, die mit genau der Einheit, Charge, dem Los oder dem Projekt verbunden sind, das letztendlich verkauft oder verbraucht wird.
Die spezifische Identifizierung ist die direkteste der vier Methoden: Die in den Wareneinsatz erfassten Kosten entsprechen den tatsächlich verbuchten Kosten des Bestands, der das Unternehmen verlassen hat.
Beispiel zur spezifischen Identifizierung
Angenommen, ein Hersteller fertigt drei kundenspezifische Industriebaugruppen mit folgenden Kosten:
- Baugruppe A: 2.000 €;
- Baugruppe B: 2.300 €;
- Baugruppe C: 2.700 €.
Wird Baugruppe B verkauft, erfasst das Unternehmen 2.300 € als Wareneinsatz. Der verbleibende Bestandswert beträgt 4.700 €.
Es kommt weder die FIFO-Methode noch die Durchschnittsmethode zum Einsatz, da der genaue Lagerartikel identifizierbar ist. In der Fertigung lässt sich dasselbe Prinzip auf Chargen- oder Seriennummernebene anwenden. Bei ausreichender Rückverfolgbarkeit des Lagerbestands weiß ein Hersteller, dass eine bestimmte fertige Maschine Komponenten aus bestimmten Einkaufschargen enthält und dass ein bekannter Arbeitsaufwand sowie zugeordnete Produktionsgemeinkosten angefallen sind.
Wann dies sinnvoll ist
Die spezifische Identifizierung eignet sich besonders für einzigartige, hochwertige, kundenspezifische, serialisierte oder anderweitig individuell rückverfolgbare Bestände. Typische Beispiele sind maßgefertigte Maschinen, auftragsentwickelte Produkte, Spezialausrüstung und teure, serialisierte Teile.
Die spezifische Identifizierung kann auch sinnvoll sein, wenn die Fertigungskosten von Auftrag zu Auftrag oder von Einheit zu Einheit erheblich variieren. Ein Hersteller, der zehn maßgefertigte Maschinen produziert, kann weitaus nützlichere Informationen gewinnen, wenn er die tatsächlichen Kosten jeder einzelnen Maschine kennt, anstatt deren Kosten zu mitteln.
Für Lagerfertiger (Make-to-Order) und Auftragsentwickler (Engineer-to-Order) kann dies die Auftragskalkulation und die Margenanalyse verbessern, da die Erlöse aus einem einzelnen Kundenauftrag mit den spezifischen Kosten verglichen werden können, die für dessen Erfüllung angefallen sind.
Die spezifische Identifizierung ist sowohl nach US-GAAP als auch nach IFRS zulässig. Nach der IFRS-Rechnungslegungsvorschrift IAS 2 ist sie sogar vorgeschrieben für Bestandsgegenstände, die in der Regel nicht austauschbar sind.
Zu beachten
Der größte Nachteil dieser Methode ist der damit verbundene Aufwand bei der Buchführung. Sie setzt voraus, dass physische Artikel, Chargen oder Seriennummern über den gesamten Prozess hinweg – vom Einkauf über die Lagerung und Produktion bis hin zum Verkauf – zuverlässig mit ihren Kosten verknüpft werden können. Dies kann nicht nur Einkaufspreise, sondern auch Einstandskosten, Materialverbrauch, Arbeitskosten, Kosten für Unteraufträge und Fertigungskosten umfassen.
Die spezifische Identifizierung wird schwierig, wenn Materialien routinemäßig vermischt werden, Bestandsbewegungen nicht einheitlich erfasst werden oder das Produktionspersonal die Rückverfolgbarkeit von Chargen und Seriennummern nicht ordnungsgemäß gewährleistet.
Bei großen Mengen an geringwertigen, austauschbaren Artikeln ist diese Methode nicht praktikabel, da die Verfolgung ihrer genauen Kosten wahrscheinlich keine ausreichenden zusätzlichen Erkenntnisse liefert, um den Verwaltungsaufwand zu rechtfertigen. Aus diesem Grund funktioniert SI in der Regel am besten dort, wo der wirtschaftliche Wert einer detaillierten Rückverfolgbarkeit hoch genug ist, um den zusätzlichen Datenbedarf zu rechtfertigen.

FIFO, LIFO, WAC und SI im Vergleich
Die Wahl der richtigen Methode hängt vor allem davon ab, welche Art von Bestand Sie verwalten, und weniger davon, welche Berechnung auf dem Papier am besten aussieht.
| Methode | Wie die Kosten zugeordnet werden | Geeignet für | Wichtigster Aspekt |
|---|---|---|---|
| FIFO | Älteste Kosten zuerst | Viele Hersteller; rotierende oder alterungsempfindliche Bestände | Kann bei steigenden Einkaufspreisen zu einem höheren ausgewiesenen Gewinn führen |
| LIFO | Neueste Kosten zuerst | Einige US-Unternehmen, insbesondere bei steigenden Einkaufspreisen | Nach IFRS nicht zulässig |
| WAC | Durchschnittskosten ähnlicher Bestände | Große Mengen austauschbarer Materialien und Produkte | Kann schnelle Kostenänderungen glätten oder weniger sichtbar machen |
| Spezifische Identifizierung | Tatsächliche Kosten jedes identifizierten Artikels | Kundenspezifische, hochwertige, serialisierte oder einzigartige Bestände | Erfordert detaillierte Kosten- und Rückverfolgbarkeitsdaten |
Unser Beispiel zeigt auch, wie stark die Wahl die Finanzergebnisse beeinflussen kann, obwohl genau die gleiche Bestandsmenge eingekauft und verbraucht wurde.
| FIFO | LIFO | WAC | |
|---|---|---|---|
| Gesamter verfügbarer Bestandswert | 3.700 € | 3.700 € | 3.700 € |
| Wareneinsatz für 150 Einheiten | 1.600 € | 2.100 € | 1.850 € |
| Endbestand | 2.100 € | 1.600 € | 1.850 € |
Hinweis: Die spezifische Identifizierung kann in diesem Beispiel nicht berechnet werden, ohne genau zu wissen, welche einzelnen Einheiten verbraucht wurden.
Eine spezifische Identifizierung lässt sich anhand dieses Beispiels nicht berechnen, ohne genau zu wissen, welche einzelnen Einheiten verbraucht wurden.
Wie Sie die richtige Bestandsbewertungsmethode auswählen
Es gibt keine allgemein beste Methode zur Bestandsbewertung. Eine sinnvolle Wahl spiegelt Ihre Unternehmensart, Ihre Anforderungen an die Bestandsverwaltung und Ihre buchhalterischen Bedürfnisse wider. Hier sind sechs Ansatzpunkte, anhand derer Sie eine fundierte Entscheidung treffen können.
1. Rechnungslegungsvorschriften und -regelungen in Ihren Märkten
Ihr Ausgangspunkt ist die Kenntnis darüber, welche Methoden Sie in Ihrer Rechtsordnung tatsächlich anwenden dürfen. Die Regeln zur Bestandsbewertung unterscheiden sich je nach Rechnungslegungsrahmen und den Steuerhoheitsgebieten, in denen Sie tätig sind. Unternehmen, die nach IFRS und US-GAAP berichten, unterliegen unterschiedlichen Einschränkungen – IFRS lässt LIFO nicht zu, während US-GAAP FIFO, LIFO, den gewichteten Durchschnitt und die spezifische Identifizierung zulässt.
Spezifischere Steuerregeln können weitere Anforderungen mit sich bringen, daher sollten Sie Ihre endgültige Buchhaltungsmethode stets mit einem Steuerberater abklären, der mit den Rechtsordnungen Ihrer Geschäftstätigkeit vertraut ist.
2. Berücksichtigen Sie das Verhalten Ihrer Bestände
Sind Ihre Bestandsartikel austauschbar? Wenn eine Einheit im Wesentlichen mit einer anderen identisch ist, sind FIFO, LIFO oder der gewichtete Durchschnitt in der Regel sinnvoller als das Verfolgen der genauen Anschaffungskosten jedes einzelnen Artikels. Sind Produkte jedoch individuell unterscheidbar, kundenspezifisch angepasst, serialisiert oder weisen wesentlich unterschiedliche Kosten auf, ist die spezifische Identifizierung weitaus sinnvoller.
Auch die physikalischen Eigenschaften der Bestände spielen bei dieser Entscheidung bis zu einem gewissen Grad eine Rolle. Auch wenn der physische Lagerumschlag und der buchhalterische Kostenfluss technisch gesehen getrennte Themen sind, lassen sich verderbliche oder altersempfindliche Materialien in der Regel besser mit der FIFO-Methode in Einklang bringen.
3. Berücksichtigen Sie Kostentrends und finanzielle Ziele
Überlegen Sie, ob Ihre Einkaufskosten Schwankungen unterliegen und inwieweit sich dies auf Ihre Finanzen und Ihren Cashflow auswirkt. Bei anhaltender Inflation können FIFO, LIFO und WAC zu deutlichen Unterschieden bei Wareneinsatz und Bestandswerten führen. Dies wirkt sich auf die ausgewiesene Bruttomarge, den Gewinn und möglicherweise auch auf die Steuern aus.
Die Unternehmensleitung sollte diese Auswirkungen verstehen, doch ein Wort der Vorsicht: Bewertungsmethoden sollten nicht einfach hin und her gewechselt werden, nur um Jahr für Jahr ein bevorzugtes Finanzergebnis zu erzielen. Konsistenz und Ihre Rechnungslegungsvorschriften sind wichtiger.
4. Berücksichtigen Sie Ihre Einschränkungen bei der Rückverfolgbarkeit
Für eine lückenlose Nachverfolgung mag die spezifische Identifizierung als naheliegende Wahl erscheinen, da sie die tatsächlichen Kosten jedes einzelnen Artikels zugrunde legt. Diese Präzision ist jedoch nur sinnvoll, wenn Ihr Unternehmen die erforderlichen Aufzeichnungen zuverlässig führen kann und einen triftigen wirtschaftlichen Grund dafür hat. Wenn Materialien mehrere Produktionsstufen durchlaufen, ohne dass eine konsistente Nachverfolgung von Chargen, Losen oder Seriennummern erfolgt, kann die Ermittlung ihrer genauen Kosten schnell unpraktikabel werden.
Noch wichtiger ist: Führen Sie keine umfangreiche Rückverfolgbarkeit ein, nur um eine aufwendige Kalkulationsmethode zu rechtfertigen. Der zusätzliche Aufwand für die Verfolgung sollte durch die Bereitschaft der Mitarbeiter, sich besonders zu engagieren, sowie durch einen klaren geschäftlichen Bedarf gestützt werden, wie z. B. hochwertige Lagerbestände, kundenspezifische Kalkulationen oder gesetzliche Vorschriften.
Lesen Sie hier unseren grundlegenden Leitfaden zur Bestandsverfolgung.
5. Berücksichtigen Sie Ihr Produktionsmodell
Ihre Produktionsart beeinflusst ebenfalls, welcher Detaillierungsgrad bei der Kostenkalkulation sinnvoll ist. Ein Hersteller mit Lagerfertigung und hohen Stückzahlen tausender identischer Einheiten hat andere Anforderungen als ein auftragsbezogenes Unternehmen, das im Laufe eines Quartals 10 maßgeschneiderte Maschinen baut.
Serienhersteller können die Kosten nach Chargen verfolgen, während Hersteller von Sonderanfertigungen oft wissen müssen, was die Herstellung jedes einzelnen Auftrags oder Produkts tatsächlich gekostet hat. Daher sollte der von Ihnen gewählte Ansatz zur Bestandsbewertung im Einklang mit der Art und Weise stehen, wie die Produktion geplant und ausgewiesen wird.
6. Berücksichtigen Sie Ihre Systeme und den Verwaltungsaufwand
Fragen Sie sich schließlich, wie schwierig es in der Praxis sein wird, die Methode aufrechtzuerhalten. Ein äußerst präzises Kostenrechnungssystem verursacht mehr Probleme, als es Nutzen bringt, wenn die Mitarbeiter die zugrundeliegenden Daten nicht auf dem neuesten Stand halten und die Konsistenz der Verfolgung nachlässt.
Planen Sie, wie Ihre Buchhaltungs-, Bestands- und Fertigungssysteme den gewählten Ansatz unterstützen können, wie viel und welche Art von Arbeit für deren Pflege erforderlich ist und ob der Prozess auch dann noch überschaubar bleibt, falls Ihr Transaktionsvolumen steigt oder neue Mitarbeiter zum Team hinzukommen.
Insbesondere für KMU ist eine etwas einfachere Methode, die konsequent angewendet werden kann, in der Regel weitaus nützlicher als ein hochdetailliertes System, das ständig manuelle Eingriffe erfordert.
Warum eine genaue Bestandsbewertung wichtig ist
Die Bestandsbewertung ist nicht nur eine Angelegenheit für den Buchhalter – sie beeinflusst alltägliche Managemententscheidungen stärker, als Sie denken. Sind Ihre Bestandskosten falsch, stimmen Ihre Margen nicht – Sie könnten glauben, dass ein Produkt rentabel ist, während die Materialkosten in Wahrheit die Marge schmälern oder mehr Kapital im Lagerbestand binden, als Ihnen bewusst ist.
Bei Herstellern fließt Wert fortlaufend durch das Unternehmen: von den eingekauften Materialien zu den unfertigen Erzeugnissen, von den unfertigen Erzeugnissen zu den Fertigerzeugnissen und schließlich in den Wareneinsatz. Je besser Sie diesen Fluss verfolgen, desto klarer erhalten Sie ein Bild davon, was das Unternehmen tatsächlich verdient und wo Kapital gebunden ist.
Finanzielle Vorteile
Der erste Bereich, in dem sich eine ungenaue Bewertung bemerkbar macht, ist der Jahresabschluss. Wird der Endbestand zu hoch bewertet, werden die Herstellungskosten zu niedrig ausgewiesen, und der Gewinn erscheint höher, als er tatsächlich ist. Wird der Bestand zu niedrig bewertet, tritt das Gegenteil ein. Derselbe Fehler wirkt sich auf die Bruttomarge, die Steuern und den Wert des Bestands in Ihrer Bilanz aus.
Die praktische Frage lautet: Können Sie den Margen, die Sie vor sich sehen, vertrauen? Angenommen, ein in einem Ihrer Produkte verwendeter Werkstoff kostete früher 10 Euro pro Stück, jetzt aber 12 Euro – eine Steigerung um 20 %. Wenn der ausgewiesene Wareneinsatz immer noch größtenteils den älteren Bestand zu 10 Euro widerspiegelt, erscheint die ausgewiesene Marge des Produkts möglicherweise gesünder als die Marge, die Sie tatsächlich erzielen würden, wenn Sie die Werkstoffe zum heutigen Preis von 12 Euro nachkaufen würden.
Das Verständnis Ihrer Bestandsbewertung bietet Ihnen eine solidere Grundlage für Ihre Entscheidungsfindung. Dazu gehören Fragen wie: Decken die Verkaufspreise noch die Fertigungskosten? Welche Produkte oder Aufträge sind tatsächlich rentabel? Verbessern oder verschlechtern sich die Margen? Oder wie viel Ihres Betriebskapitals ist in Vorräten gebunden? Und natürlich macht dies auch Ihre Finanzberichterstattung für Buchhalter, Aufsichtsbehörden oder Investoren zuverlässiger.
Operative Vorteile
Der größere tägliche Vorteil besteht darin, dass eine gute Bestandsbewertung Ihre Kostendaten in Managementinformationen umwandelt. Wenn Sie wissen, was Materialien kosten, wie viel Wert in unfertigen Erzeugnissen gebunden ist oder was Ihre Fertigerzeugnisse wirklich wert sind, können Sie fundiertere Entscheidungen treffen.
- Steigen die Materialkosten schneller als Ihre Verkaufspreise? Verhandeln Sie die Lieferantenkonditionen neu oder passen Sie die Verkaufspreise an.
- Ist zu viel Geld im Lager gebunden? Überbestände bedeuten Betriebskapital, das nicht anderweitig genutzt werden kann. Arbeiten Sie daran, Ihre Lagerumschlagshäufigkeit zu erhöhen.
- Sind einige Produkte weniger rentabel als gedacht? Bessere Kostendaten können Produkte aufdecken, die zwar solide Umsätze erzielen, aber schwache Margen aufweisen.
- Stauen sich unfertige Erzeugnisse irgendwo in der Produktion an? Ein steigender Wert der unfertigen Erzeugnisse kann auf Produktionsengpässe, verlängerte Vorlaufzeiten der Lieferanten oder andere Einschränkungen hinweisen, die dazu führen, dass Aufträge länger dauern als erwartet.
Die Schlussfolgerung ist einfach: Eine bessere Bestandsbewertung liefert Ihnen bessere Kosteninformationen, was letztendlich Ihre finanzielle Gesundheit schützt und zu besseren Entscheidungen führt.
Tools zur Automatisierung der Bestandsbewertung
Die Bestandsbewertung kann manuell berechnet werden, und kleine Unternehmen mit periodischen Inventursystemen handhaben dies seit Jahrzehnten auf diese Weise. Doch der Prozess wird zunehmend schwieriger, je mehr Produkte, Einkäufe und Produktionsvorgänge hinzukommen. Die beste Wahl hängt also in erster Linie von der Komplexität Ihres Betriebs ab.
Tabellenkalkulationen
Tabellenkalkulationen sind oft der Ausgangspunkt für kleine Unternehmen. Für ein Unternehmen mit nur einer Handvoll Produkten, wenigen Lieferanten, regelmäßigen Einkäufen und einfachen Bestandsflüssen kann eine Tabellenkalkulation vollkommen ausreichen, um FIFO-Schichten, gewichtete Durchschnittswerte, Wareneinsatz und den Endbestand zu berechnen.
Das Problem liegt in der Skalierbarkeit und darin, was passiert, wenn mehr als eine Person sich um die Tabelle kümmern muss. Mit steigendem Transaktionsvolumen erfordern Tabellenkalkulationen linear mehr manuelle Dateneingaben und Abgleiche. Die Verfolgung von unfertigen Erzeugnissen, Einkaufskosten-Schichten, Produktionsverbrauch, Retouren, Abschreibungen und mehreren Standorten führt zu umfangreichen, miteinander verknüpften Dateien, die nur eine oder zwei Personen vollständig verstehen. Ohne Automatisierung bleiben diese Personen als unersetzliches Rädchen in all Ihren Prozessen festgefahren.
Selbst wenn die Berechnungen in der Tabellenkalkulation korrekt sind, wird es zunehmend schwieriger, Einkäufe, Bestandswerte, Wareneinsatz und Buchhaltungsunterlagen synchron zu halten. Dies ist oft der Punkt, an dem viele Unternehmen zumindest den finanziellen Teil der Bestandsbewertung in eine Buchhaltungssoftware verlagern.
Buchhaltungssoftware
Buchhaltungssoftware wie Xero oder QuickBooks automatisiert einen Großteil des finanziellen Aspekts der Bestandsbewertung. Sie kann Einkäufe erfassen, Bestands- und Wareneinsatzkonten führen und Jahresabschlüsse erstellen, ohne dass jede Berechnung manuell in einer isolierten Tabellenkalkulation neu erstellt werden muss. Einige Systeme verfügen zudem über grundlegende Bestandsfunktionen und können Bestandswerte nach Methoden wie FIFO oder dem gewichteten Durchschnitt berechnen.
Für sehr kleine Händler oder Unternehmen mit einfachem Produktsortiment mag dies tatsächlich ausreichen. Die Fertigung bringt jedoch eine weitere Komplexitätsebene mit sich – Materialien werden in der Produktion verbraucht, der Wert sammelt sich im Konto für unfertige Erzeugnisse an, Arbeitskosten und Gemeinkosten müssen möglicherweise hinzugerechnet werden, und aus mehreren Komponenten kann ein Fertigprodukt entstehen.
Die meisten allgemeinen Buchhaltungsprogramme sind in erster Linie darauf ausgelegt, die finanziellen Ergebnisse dieser Aktivitäten zu erfassen, anstatt die dahinterstehenden Produktionsprozesse zu verwalten. Mit zunehmender Komplexität sollten Unternehmen daher eine spezielle Bestandsmanagementsoftware in ihre Systemlandschaft integrieren oder ihr Buchhaltungssystem mit einem Fertigungs-ERP-System verknüpfen.
Bestandsmanagementsoftware
Bestandsmanagementsoftware bietet zahlreiche Funktionen, die in allgemeinen Buchhaltungssystemen fehlen. Ihr Hauptvorteil ist die Umstellung auf ein kontinuierliches Bestandsverwaltungssystem. Dieses verfolgt automatisch, welche Bestände Sie haben, wo sie sich befinden und wie sie sich durch das Unternehmen bewegen.
Je nach System kann es darüber hinaus Wareneingänge und -ausgänge erfassen, Chargen und Seriennummern verfolgen, mehrere Standorte verwalten und Bestandsanpassungen vornehmen. Kosteninformationen und die Kontenabgleichung werden dann automatisch an das Buchhaltungssystem weitergeleitet, anstatt separat gepflegt zu werden.
Für Distributoren und Unternehmen mit unkompliziertem Bestandsmanagement mag dies ausreichen. Bei Herstellern und im Grunde genommen allen Unternehmen, die ihren Einkäufen einen Mehrwert verleihen, gehen Bestände jedoch nicht einfach nur ein und aus. Rohstoffe und Komponenten werden in andere Artikel umgewandelt, und sei es auch nur durch Umverpackung oder Kitting.
ERP-Systeme für die Fertigung
Sobald Sie beginnen, Bestände umzuwandeln, reicht es nicht mehr aus, nur zu wissen, was eingegangen ist und was ausgegangen ist. Sie müssen auch wissen, was in jeden Produktionslauf eingeflossen ist, wann diese Läufe abgeschlossen sein werden, wie viel Wert dabei geschaffen wurde und was die Herstellung des Endprodukts Sie tatsächlich kostet.
Hier übertrifft Fertigungssoftware Bestandsmanagementsoftware. Materialien, die an einen Fertigungsauftrag ausgegeben werden, übertragen ihre Kosten in die unfertigen Erzeugnisse. Arbeitskosten, Kosten für Zulieferer und Fertigungsgemeinkosten werden im Laufe der Produktion hinzugefügt, und wenn der Auftrag abgeschlossen ist, werden die kumulierten Kosten anhand der tatsächlichen Produktionsdaten erfasst. Sobald die Produkte verkauft sind, können diese Kosten automatisch in den Wareneinsatz einfließen.
Für Hersteller besteht der Hauptvorteil darin, dass Sie diese Kette am Monatsende nicht mehr nachkalkulieren müssen. Ihre Bestandsbewertung basiert auf denselben Transaktionen, die Ihr Team bereits erfasst, um Materialien zu beschaffen, die Produktion zu steuern, Fertigerzeugnisse entgegenzunehmen und Bestellungen zu versenden. Dies verschafft Ihnen einen wesentlich aussagekräftigeren Überblick über das Geschäft. Sie erhalten nicht nur aktuelle Bestandswerte, sondern auch Einblicke in den Wert in verschiedenen Phasen, die tatsächlichen Kosten einzelner Produkte oder Aufträge sowie die Frage, ob die Margen angesichts schwankender Material- und Fertigungskosten weiterhin sinnvoll sind.
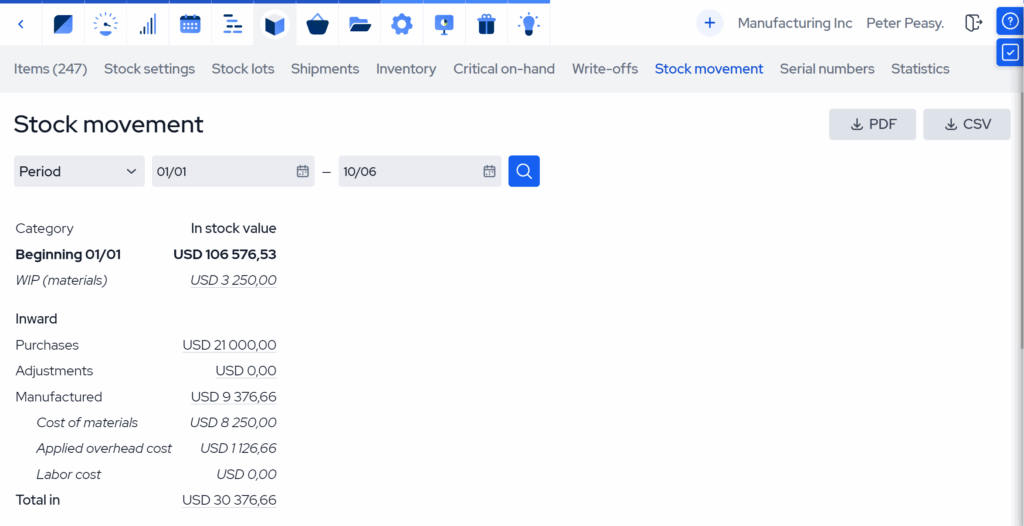
Wie MRPeasy die Bestandsbewertung vereinfacht
MRPeasy vereint Bestandsführung, Einkauf, Produktion und Kalkulation in einem System, sodass die Bestandswerte direkt aus den Transaktionen aktualisiert werden, die die Kosten verursachen.
- Verfolgen Sie die Istkosten nach Lagercharge. Bei eingekauften Artikeln werden die Kosten der jeweiligen Lagercharge beibehalten, einschließlich anfallender zusätzlicher Einkaufskosten. Das bedeutet, dass Sie die Istkosten verfolgen können, anstatt allen Bestandsartikeln statische Standardkosten zuzuweisen.
- Ermitteln Sie die Herstellungskosten während der Produktion. Bei gefertigten Produkten berechnet MRPeasy die Istkosten aus den verbrauchten Materialien zuzüglich der Arbeitskosten und der Fertigungsgemeinkosten, die dem Fertigungsauftrag zugeordnet sind. So erhalten Sie einen Kostenpfad von den eingekauften Komponenten bis hin zum fertigen Produkt.
- Halten Sie Bestandsbewegungen und Kosten miteinander verknüpft. Wareneingänge, Materialverbrauch, abgeschlossene Produktion, Auslieferungen, Abschreibungen, Lagerorte, Chargen und Seriennummern werden im selben Bestandsverwaltungssystem verwaltet. Sie können nicht nur nachvollziehen, wie viele Artikel Sie vorrätig haben, sondern auch, woher deren erfasster Wert stammt.
- Nutzen Sie FIFO automatisch für die Bestandszuordnung. MRPeasy verbucht verfügbare Bestände standardmäßig nach dem FIFO-Prinzip oder bei verderblichen Waren nach dem FEFO-Prinzip, wobei die Istkosten der betroffenen Chargen beibehalten werden.
- Sehen Sie die tatsächlichen Produktkosten und Margen. Sobald Produkte hergestellt und versandt wurden, können Sie deren Verkaufspreis mit den tatsächlichen Wareneinsatz vergleichen, einschließlich separater Komponenten für Material, Arbeitskosten und Fertigungsgemeinkosten bei gefertigten Artikeln.
- Halten Sie Ihre Buchhaltung synchron. MRPeasy lässt sich mit Xero und QuickBooks Online integrieren, einschließlich einer optionalen Synchronisierung von Bestands-, WIP-, Wareneinsatz-, Direktlohn- und Fertigungsgemeinkostentransaktionen. Dadurch entfällt die Notwendigkeit, Buchhaltungsbuchungen zur Fertigungsabrechnung manuell in Ihrem Buchhaltungssystem nachzubilden.
Häufig gestellte Fragen
Die vier wichtigsten Methoden der Bestandsbewertung sind FIFO, LIFO, gewichtete Durchschnittskosten (WAC) und spezifische Identifizierung (SI). Bei FIFO werden die ältesten Kosten zuerst zugeordnet, bei LIFO die neuesten Kosten; WAC ermittelt den Durchschnitt ähnlicher Bestandskosten, und SI verfolgt die tatsächlichen Kosten bestimmter Artikel oder Chargen. Die am besten geeignete Methode hängt davon ab, inwieweit Ihr Bestand austauschbar ist, wie sich Ihre Kosten entwickeln und welche Rechnungslegungsvorschriften für Ihr Unternehmen gelten.
Bei steigenden Kosten führt LIFO in der Regel zu höherem Wareneinsatz und geringerem ausgewiesenen Gewinn, was das zu versteuernde Einkommen senken kann. Allerdings ist LIFO nur nach US-GAAP zulässig, nach IFRS jedoch nicht. Weiterhin hängen die genauen steuerlichen Auswirkungen von Ihrer Rechtsordnung und Ihrer Rechnungslegungsstruktur ab. Betrachten Sie dies als eine buchhalterische und steuerliche Entscheidung und nicht als Mittel zur Senkung der Steuern in einem bestimmten Jahr.
Die Methode der gewichteten Durchschnittskosten ist sinnvoll, wenn Sie große Mengen austauschbarer Bestände verwalten, die zu unterschiedlichen Preisen erworben wurden. Sie vereinfacht die Kostenkalkulation, indem sie ähnlichen Einheiten dieselben Durchschnittskosten zuordnet, und trägt dazu bei, kurzfristige Preisschwankungen auszugleichen. Die WAC-Methode eignet sich besonders für Artikel wie Schüttgut, Befestigungselemente, Verpackungen, Chemikalien und andere standardisierte Komponenten.
Unterschiedliche Methoden der Bestandsbewertung verändern die Aufteilung der Kosten zwischen dem Wareneinsatz und dem Endbestand. Bei schwankenden Preisen kann dies Auswirkungen auf den ausgewiesenen Bruttogewinn, den Jahresüberschuss, das Vorratsvermögen und möglicherweise auch auf die Steuern haben – selbst wenn gleiche Mengen gekauft und verkauft werden. Aus diesem Grund sollten Sie nicht nur die verwendete Methode verstehen, sondern auch, wie sie sich auf Ihre Margen und Bestandswerte in den Berichten auswirkt.
Ihnen könnte ebenfalls gefallen: Auftragskostenrechnung in 6 leichten Schritten
Get manufacturing know-how delivered to your inbox!