Produktkalkulation: Ein umfassender Leitfaden für Hersteller
Die meisten Hersteller können einen Verkaufspreis auf den Cent genau angeben. Weitaus weniger wissen jedoch, was die Herstellung jedes einzelnen Produkts tatsächlich kostet. Die Produktkalkulation schließt diese Lücke, und die aus ihr resultierende Zahl ist ausschlaggebend für nahezu jede Entscheidung zum Schutz Ihrer Gewinnspanne.
Was ist Produktkalkulation?
Bei der Produktkalkulation ermitteln Sie, was die Herstellung einer einzelnen Produkteinheit tatsächlich kostet. Jede Einheit verursacht drei Arten von Kosten. Dazu gehören die direkten Materialkosten – also die Rohstoffe und Komponenten, aus denen das Produkt physisch besteht – sowie die direkten Arbeitskosten der Mitarbeiter, die es herstellen. Hinzu kommen die Fertigungsgemeinkosten: die Kosten für Energie, Ausrüstung und sonstige Hintergrundkosten, die den Produktionsbetrieb aufrechterhalten, jedoch nie einer einzelnen Einheit zugeordnet werden können.
Einige verwandte Begriffe werden oft synonym verwendet. „Produktkosten“ und „Fertigungskosten“ sind die weit gefassten Begriffe. Beide decken die gesamte Bandbreite der mit der Herstellung von Waren verbundenen Aufwendungen ab. Die Produktkalkulation ist enger gefasst: Sie nagelt diese Kosten auf eine einzelne Einheit fest. Dieser eine Unterschied ist entscheidend, denn der Wert pro Einheit dient als Grundlage für Ihre Preisgestaltung. Anhand dessen legen Sie überhaupt erst Preise fest, erkennen, welche Produkte es wert sind, im Sortiment zu bleiben, und wo eine Marge unbemerkt schwindet.
Wer nutzt die Produktkalkulation?
Zwei Gruppen stützen sich aus unterschiedlichen Gründen auf sie. Buchhalter betrachten sie als Ausgangsdaten für die Buchhaltung. Sie nutzen sie zur Bewertung des Lagerbestands und zur Ermittlung des Wareneinsatzes. Diese Zahlen fließen direkt in den Jahresabschluss ein. Für Eigentümer und Werksleiter ist die Anwendung praxisorientierter. Sie legen damit die Preise für Aufträge fest und beurteilen, für welche Aufträge sich ein Angebot lohnt. Auf diese Weise erkennen sie auch, wenn ein Produkt unbemerkt Verluste verursacht. Dieselbe Zahl, zwei Aufgaben.
Warum ist die Produktkalkulation wichtig?
Bei einer einzelnen Einheit mag ein Kalkulationsfehler harmlos erscheinen. Verteilen Sie diesen Fehler anschließend jedoch auf eine gesamte Produktionsserie und ein Jahr voller Aufträge, wird aus diesen wenigen Cents schnell eine beträchtliche Summe. Sammeln sich genügend dieser Fehler an, verliert eine Produktlinie, die eigentlich Gewinn abwerfen sollte, stattdessen still und leise Geld. Deshalb reicht die Produktkalkulation weit über die Buchhaltung hinaus. Die gleiche Zahl, die Sie zur Preisgestaltung verwenden, steuert auch die Kostenkontrolle in der Fertigung und fließt schließlich in die Zahlen ein, die Sie nach außen hin ausweisen. Sie ist ein wesentlicher Bestandteil der Finanzplanung für das Unternehmen.
Genaue Preisgestaltung und höhere Margen
Was Sie nicht messen können, können Sie auch nicht bepreisen. Eine solide Produktkostenkalkulation gibt Ihnen den Mindestbetrag an, den jedes verkaufte Produkt einbringen muss – so hören Sie auf zu raten und sichern stattdessen Ihre Gewinnmargen. Legen Sie den Preis darunter fest, macht der Verkauf Verlust; legen Sie ihn zu weit darüber fest, riskieren Sie, den Auftrag an einen Wettbewerber abzugeben.
Strafferes Kostenmanagement
Die Kenntnis der tatsächlichen Kosten jedes Produkts zeigt, wohin das Geld tatsächlich fließt. Kostensenkungen erfolgen gezielt statt pauschal, und die Budgetierung orientiert sich an den aktuellen Kosten statt an Schätzungen auf Basis der Vorjahresergebnisse. Zudem werden langsam ansteigende Material- oder Arbeitskosten sichtbar, bevor sie unbemerkt den Quartalsgewinn schmälern.
Bessere Produktionsentscheidungen
Die meisten Entscheidungen, die die Rentabilität eines Betriebs bestimmen, hängen von den Kosten ab. Ein Teil selbst fertigen oder einkaufen? Den Eilauftrag annehmen oder ablehnen? Ein Produkt mit geringer Nachfrage weiter im Programm behalten oder streichen? Genaue Stückkosten verwandeln solche Entscheidungen, die bisher auf Bauchgefühl beruhten, in Entscheidungen, die auf realen Zahlen basieren.
Übersichtlichere Buchhaltung und Berichterstattung
Die Produktkalkulation erfüllt auch in der Kostenrechnung eine doppelte Funktion. Dieselben Stückkosten bewerten Ihren Lagerbestand und legen den Wareneinsatz fest, die dann in die Gewinn- und Verlustrechnung sowie in die Bilanz einfließen. Bei allen extern ausgewiesenen Angaben muss der Ansatz zudem mit Rechnungslegungsstandards wie den Generally Accepted Accounting Principles (GAAP) übereinstimmen; daher sorgt eine konsistente Kalkulation dafür, dass die Zahlen vertretbar bleiben.
Aus welchen Komponenten besteht die Produktkalkulation?
Bevor Sie die Produktkosten berechnen können, müssen Sie wissen, woraus sich das Produkt tatsächlich zusammensetzt. Jede Einheit umfasst mehrere Kostenschichten. Einige sind leicht zu erkennen und lassen sich direkt dem Produkt zuordnen. Der Rest bleibt im Hintergrund. Da Sie diese Kosten nicht einer einzelnen Einheit zuordnen können, verteilen sie sich auf alle von Ihnen hergestellten Produkte. Beginnen Sie mit den Kosten, die Sie sehen können.
Direkte Kosten
Direkte Kosten sind die Aufwendungen, die Sie direkt einem bestimmten Produkt zuordnen können. Sie lassen sich am einfachsten zuordnen, da sie mit jeder von Ihnen hergestellten Einheit variieren:
- Direkte Materialien sind die Rohstoffe und Komponenten, aus denen das Produkt physisch besteht. Bei einem Holzstuhl sind das das Schnittholz, die Schrauben und die Oberflächenbehandlung.
- Direkte Arbeitskosten umfassen die Mitarbeiter, die das Produkt tatsächlich herstellen. Bei unserem Stuhl sind das die Arbeitsstunden des Monteurs, der die Teile verschraubt, und die Zeit des Zerspaners, der die Beine bearbeitet.
Indirekte Kosten (Gemeinkosten)
Indirekte Kosten sind jene, die keiner einzelnen Einheit zugeordnet werden können, obwohl sie den gesamten Betrieb am Laufen halten. Zusammen werden sie als Fertigungsgemeinkosten oder Werksgemeinkosten bezeichnet. Einige Arten sind dabei besonders wichtig:
- Indirekte Materialien werden bei der Herstellung des Produkts verbraucht, sind jedoch nicht in der Stückliste aufgeführt. Dazu gehören Klebstoffe, Befestigungsmittel, Schmiermittel und Putzlappen.
- Indirekte Arbeitskosten sind die Lohnkosten hinter den Kulissen. Dazu gehören Vorgesetzte, die Qualitätskontrolle, die Instandhaltung sowie die Planer, die den gesamten Ablauf koordinieren.
- Sonstige Gemeinkosten decken den Rest ab. Miete und Nebenkosten, Versicherungen sowie die Abschreibungen auf Maschinen und Anlagen, die unabhängig davon anfallen, ob Sie produzieren oder nicht.
Da diese Kosten keinem einzelnen Produkt zuzuordnen sind, müssen sie nach einer fundierten Regel auf Ihre gesamte Produktion umgelegt werden. Diese Umlage ist der Punkt, den die meisten Hersteller falsch handhaben, und sie bildet den Kern des später beschriebenen schrittweisen Verfahrens.
Fixkosten vs. variable Kosten
Kosten lassen sich auch auf andere Weise unterteilen, nämlich danach, wie sie sich bei Änderungen der Produktionsmenge verhalten.
Einige bleiben unabhängig von Ihrer Produktionsmenge konstant. Miete, festangestellte Mitarbeiter, Versicherungen, die Abschreibungen auf Ihre Ausrüstung: Diese Kosten bleiben in einem ruhigen Monat genauso hoch wie in einem geschäftigen. Das sind Ihre Fixkosten.
Variable Kosten sind die unbeständigen. Lassen Sie die Maschinen länger laufen, verbrauchen Sie mehr Rohstoffe, zahlen mehr Stundenlohn und können Ihre Stromrechnung in die Höhe schnellen sehen.
Das Produktionsvolumen verändert die Kalkulation. Bei einer Auflage von 10.000 Einheiten trägt jede Einheit nur einen Bruchteil dieser Fixkosten. Die Stückkosten sinken. Das ist der Grund, warum Großaufträge und Kleinserien unterschiedliche Stückpreise erhalten.
Wie die einzelnen Komponenten Ihre Kostenstruktur bilden
Fügen Sie diese einzelnen Ebenen zusammen, erhalten Sie Ihre Kostenstruktur: jede Kostenkomponente, die in eine Einheit einfließt, von den Rohstoffen in der Stückliste (BOM) bis hin zu dem Anteil an Gemeinkosten, den sie auf sich nimmt. Die direkten Kosten geben für sich genommen bereits einen Großteil des Bildes wieder.
Der schwierige Teil – und der Grund, warum die Produktkalkulation eine fundierte Methode erfordert – besteht darin, die indirekten Kosten fair auf alle von Ihnen hergestellten Produkte aufzuteilen. Genau das wird im nächsten Abschnitt Schritt für Schritt erläutert.
Produktkalkulationsmethoden erklärt
Es gibt nicht den einen richtigen Weg, ein Produkt zu kalkulieren. Die richtige Methode hängt davon ab, was Sie herstellen und wie Sie es herstellen. Auch der Umfang der Details, die Sie realistisch verfolgen können, spielt eine Rolle. Die meisten Betriebe entscheiden sich nicht für nur eine Methode. Sie greifen auf den Ansatz zurück, der für den jeweiligen Auftrag am besten geeignet ist.
Ist-Kalkulation
Bei der Ist-Kalkulation werden die tatsächlichen Ausgaben für Material, Arbeitsaufwand und Gemeinkosten während der Auftragsabwicklung erfasst und anschließend genau diese Zahlen den fertigen Einheiten zugeordnet, sodass Sie Ist-Kosten anstelle von Schätzwerten erhalten.
Dies ist die genaueste Methode unter den hier vorgestellten, weshalb sie sich besonders gut eignet, wenn die Einkaufspreise schwanken oder die Margen zu gering sind, um eine falsche Schätzung auszugleichen. Der Nachteil ist der Aufwand: Sie erfordert eine disziplinierte Echtzeit-Verfolgung jeder Materialentnahme und jeder Arbeitsstunde, und das vollständige Bild der Gemeinkosten steht erst nach Abschluss der Buchhaltung fest. Eine Unterkategorie der Istkostenrechnung ist die Normalkostenrechnung, bei der die Gemeinkosten geschätzt werden, direkte Material- und Arbeitskosten jedoch im Verlauf der Produktion verfolgt werden, was eine Verfolgung der Kosten in Echtzeit ermöglicht.
Standardkostenrechnung
Bei der Standardkostenrechnung wird der Zeitablauf umgekehrt. Anstatt auf tatsächliche Zahlen zu warten, legen Sie die erwarteten Kosten im Voraus fest, in der Regel einmal jährlich. Diese Standardkosten umfassen Material und Arbeitskosten sowie einen Anteil, der an den Gemeinkosten geteilt wird. Die Produktion orientiert sich an diesen Werten als Richtwerten. Sobald der Auftrag abgeschlossen ist, vergleichen Sie die tatsächlichen Zahlen mit den Standardwerten – ein Vorgang, der als Abweichungsanalyse bezeichnet wird. Diese zeigt genau auf, wo Kostenabweichungen aufgetreten sind.
Die Standardkostenrechnung eignet sich insbesondere für großvolumige Aufträge, bei denen in jeder Produktionscharge dieselben Produkte hergestellt werden. Standards bleiben jedoch nicht lange akkurat. Legen Sie Ihre Standards im Januar fest, und schon führt ein Anstieg der Materialpreise zur Jahresmitte dazu, dass die Zahlen stillschweigend falsch sind.
Auftragskalkulation
Die Auftragskalkulation verfolgt alle Kosten, die mit einem bestimmten Auftrag verbunden sind – vom Angebot bis zur Schlussrechnung. Jede Materialentnahme und jede Arbeitsstunde wird diesem einen Auftrag zugeordnet, ebenso wie der entsprechende Anteil an den Gemeinkosten. Nichts bleibt unberücksichtigt. Nach Abschluss der Arbeiten können Sie genau erkennen, was der Auftrag gekostet hat und ob er Gewinn abgeworfen hat.
Sie eignet sich besonders für Sonderanfertigungen oder Kleinserien, bei denen kein Auftrag dem anderen gleicht. Der Haken liegt in der Buchführung. Das System funktioniert nur, wenn die Mitarbeiter in der Fertigung diszipliniert Zeit und Material erfassen.
Prozesskostenrechnung
Die Prozesskostenrechnung funktioniert genau umgekehrt. Anstatt einzelne Aufträge zu verfolgen, werden die Gesamtkosten eines Produktionsprozesses über einen bestimmten Zeitraum zusammengefasst und gleichmäßig auf alle Einheiten verteilt, die in diesem Zeitraum hergestellt wurden.
Dieser Ansatz eignet sich für die kontinuierliche oder Massenproduktion, bei der die Einheiten im Wesentlichen identisch sind, wie beispielsweise bei Lebensmitteln, Chemikalien oder langen Spritzgussserien. Vielfalt macht das System jedoch unbrauchbar. Wenn Sie mehrere verschiedene Produkte auf einer Linie fertigen, verlieren Sie den Überblick. Der Durchschnittswert erschwert es, zu verstehen, was jedes einzelne Produkt tatsächlich kostet.
Activity-based costing
Activity Based Costing (ABC) zielt auf die Gemeinkosten ab – jene Kosten, die mit den einfacheren Methoden am schlechtesten zu bewältigen sind. Anstatt die Gemeinkosten mit einem einzigen pauschalen Satz auf jedes Produkt umzulegen, ordnet die ABC jede Kostenposition der Tätigkeit zu, die sie verursacht, sei es eine Maschinenrüstung, eine Prüfung oder eine Bestellung. Jedes Produkt trägt somit nur die Kosten für die Tätigkeiten, die es tatsächlich in Anspruch nimmt.
Für einen Betrieb, der sowohl einfache Teile in großen Stückzahlen als auch komplexe Teile in kleinen Stückzahlen herstellt, deckt ABC auf, welche Produkte insgeheim teurer sind, als es ein pauschaler Satz vermuten lassen würde. Der Aufwand liegt in der Einrichtung und Pflege: Das Zuordnen von Aktivitäten und das Einpflegen guter Daten in das ABC-System erfordert echte Arbeit, weshalb viele Hersteller diese Methode eher für regelmäßige eingehende Analysen als für die tägliche Kostenkalkulation reservieren.
Die 7 Schritte der Produktkalkulation
Die Definition der Komponenten bildet die Grundlage. Um daraus Stückkosten zu ermitteln, bedarf es eines wiederholbaren Prozesses, der für nahezu jedes Produkt funktioniert. Am anschaulichsten lässt sich dies anhand eines einzelnen Produkts veranschaulichen; daher werden wir Schritt für Schritt die Kosten für einen Holztisch berechnen und die laufenden Zahlen dabei fortführen.
1. Identifizieren Sie den Kostenträger.
Der Kostenträger ist schlichtweg das, was Sie kalkulieren. Bei einem Standardprodukt ist dies eine einzelne Einheit, wie unser Tisch. Wenn Sie kundenspezifische oder Einzelanfertigungen herstellen, kann der Kostenträger stattdessen ein gesamter Auftrag sein – hier kommt die Auftragskalkulation ins Spiel.
2. Verfolgen Sie die direkten Kosten.
Addieren Sie die direkten Material- und Arbeitskosten, die direkt in die Einheit einfließen. Bei unserem Tisch kostet die Tischplatte 30 € und ein Satz von vier Tischbeinen 20 €, sodass sich die Materialkosten auf 50 € belaufen. Ein Mitarbeiter montiert und veredelt den Tisch in 1,25 Stunden zu einem Stundensatz von 30 €, womit sich die direkten Arbeitskosten auf 37,50 € belaufen.
Direkte Materialkosten + direkte Arbeitskosten = 50 € + 37,50 € = 87,50 €
Das ist der Teil der Kosten, den Sie direkt messen können. Der schwierigere Teil, die Gemeinkosten, steht im Mittelpunkt der nächsten Schritte.
3. Bündeln Sie die Gemeinkosten.
Sammeln Sie nun alles, was für den Berichtszeitraum als Gemeinkosten gilt: indirekte Materialkosten, indirekte Arbeitskosten und den Rest Ihrer Fertigungsgemeinkosten. Nehmen wir an, unsere Tischlerei verzeichnet für den Monat Gemeinkosten in Höhe von insgesamt 24.000 €. Das ist der Pool, den wir fair auf alle von uns hergestellten Produkte teilen müssen.
4. Wählen Sie eine Grundlage für die Gemeinkostenverrechnung.
Ohne ein System lassen sich Gemeinkosten nicht sinnvoll aufteilen. Die Grundlage für die Gemeinkostenverrechnung ist die Maßeinheit, anhand derer Sie den Pool verteilen – in der Regel Maschinenstunden oder Arbeitsstunden –, sodass Produkte, deren Herstellung mehr Zeit in Anspruch nimmt, einen größeren Anteil der Gemeinkosten tragen. Nehmen wir an, unsere Werkstatt arbeitet mit Arbeitsstunden und hat in diesem Monat insgesamt 800 davon für alle Produkte erfasst.
5. Berechnen Sie den Gemeinkostenverrechnungssatz.
Wandeln Sie den Gesamtbetrag der Gemeinkosten und die Verrechnungsgrundlage in einen Satz um. Teilen Sie die Gesamtgemeinkosten durch die Gesamtstunden, um den Gemeinkostenverrechnungssatz zu erhalten.
Gemeinkostensatz = Gesamtgemeinkosten ÷ Gesamtstunden = 24.000 € ÷ 800 = 30 € pro Stunde
Jede Arbeitsstunde ist nun mit 30 € Gemeinkosten belastet, unabhängig davon, für welches Produkt sie aufgewendet wurde.
6. Verrechnen Sie die Gemeinkosten auf jedes Produkt.
Wenden Sie den Gemeinkostensatz auf die Zeit an, die für jedes Produkt benötigt wird. Für unseren Tisch werden 1,25 Stunden benötigt, für einen Stuhl 0,75 Stunden und für einen Couchtisch 1 Stunde, sodass sich der Gemeinkostensatz für jedes Produkt unterschiedlich auswirkt.
Tisch: 1,25 Std. × 30 € = 37,50 €
Stuhl: 0,75 Std. × 30 € = 22,50 €
Couchtisch: 1 Stunde × 30 € = 30,00 €
Ressourcenintensivere Produkte tragen einen höheren Anteil an den Gemeinkosten – genau darin liegt der Sinn der Verwendung von Gemeinkostensätzen anstelle einer gleichmäßigen Aufteilung des Gemeinkostenpools.
7. Berechnen Sie die Gesamtstückkosten.
Addieren Sie die zugewiesenen Gemeinkosten wieder zu den direkten Kosten aus Schritt 2 hinzu, um die vollständigen Stückkosten zu ermitteln.
Stückkosten = direkte Materialkosten + direkte Arbeitskosten + Gemeinkosten = 50 € + 37,50 € + 37,50 € = 125 €
Die Herstellung unseres Tisches kostet also 125 €. Das ist der Ausgangspunkt für jede Preisentscheidung. Legen Sie den Preis darüber fest und lassen Sie dabei genügend Spielraum für eine Gewinnspanne – dann wissen Sie, dass der Verkauf tatsächlich Gewinn abwirft, anstatt nur darauf zu hoffen.
Produktkalkulation in Echtzeit mit einem Fertigungs-ERP
Die oben genannten sieben Schritte sind wichtig zu verstehen, doch die manuelle Durchführung für jedes Produkt bei jeder Preisänderung ist der Punkt, an dem die meisten Hersteller ins Hintertreffen geraten. Es einmal zu machen, ist eine Lektion. Es immer wieder zu machen, während sich Materialpreise und Arbeitsstunden ändern, ist Wahnsinn. Genau dieses Problem löst die Produktkalkulation in Echtzeit.
Warum Tabellenkalkulationen nicht ausreichen
Die meisten kleinen Hersteller berechnen die Kosten ihrer Produkte in einer Tabellenkalkulation. Das funktioniert gut, bis sich etwas ändert – und es ändert sich immer etwas. Ein Lieferant erhöht einen Preis. Ein Mitarbeiter erhält eine Gehaltserhöhung. Ein neues Produkt wird ins Sortiment aufgenommen. Jede Änderung bedeutet, dass die Formeln manuell aktualisiert werden müssen, und die Angebote, auf deren Grundlage Sie arbeiten, still und leise an Aktualität verlieren. Eine Tabellenkalkulation hat zudem eine zweite Schwäche. Sie zeigt, was ein Produkt auf dem Papier kosten sollte. Sie kann nicht anzeigen, was der Auftrag tatsächlich kostet, sobald er ausgeführt wird. Bis die tatsächlichen Zahlen vorliegen, ist das Angebot bereits versandt.
Wie ein Fertigungs-ERP die Produktkalkulation automatisiert
Fertigungs-ERP-Systeme verknüpfen Ihre Stückliste und Arbeitspläne direkt mit Material-, Arbeits- und Gemeinkosten. Wenn Sie ein Angebot erstellen, schätzt das System die Kosten automatisch. Während der Auftrag läuft und die Mitarbeiter ihre Arbeitszeit und den Materialverbrauch melden, berechnet es die Istkosten in Echtzeit – ganz ohne Tabellenkalkulation, die gepflegt werden muss.
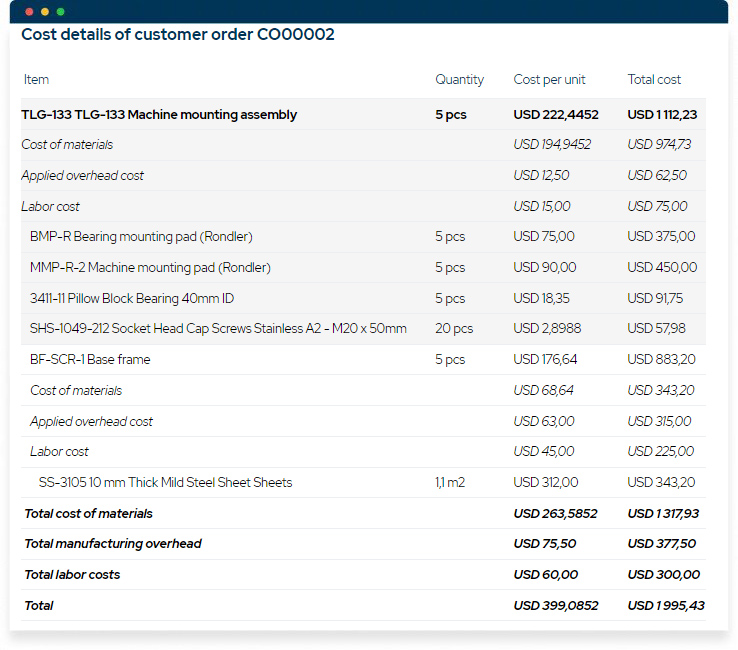
Vom Kostenvoranschlag bis zu den Ist-Kosten
Hier hört die Kostenkalkulation auf, eine monatliche lästige Pflicht zu sein, und beginnt, Entscheidungen zu lenken. Da das System die Ist-Kosten in Echtzeit verfolgt, können Sie die tatsächlichen Kosten eines Produkts bereits vor dem Versand einsehen – und nicht erst Wochen später. Steigen die Lieferantenkosten? Die Änderung schlägt sich sofort in Ihren Zahlen nieder. Ein Kunde wünscht einen Eilauftrag? Sie können sofort prüfen, ob die Überstunden und die beschleunigte Materialbeschaffung noch eine Marge zulassen, anstatt zu raten. Die Kosten bleiben bis hin zur Charge oder Seriennummer nachvollziehbar, sodass sich nichts hinter einem Durchschnittswert verbirgt.
Dafür ist kein sechsstelliges Unternehmenssystem erforderlich. Tools wie MRPeasy sind speziell für kleine und mittelständische Hersteller konzipiert und helfen KMUs dabei, ihren gesamten Betrieb – einschließlich Kostenkalkulation und Echtzeit-Kostenrechnung – an einem Ort zu verwalten, mit Kosten- und Vorlaufzeit-Prognosen per Mausklick, die auf Ihren eigenen Produktionsdaten basieren. Egal, für welches Tool Sie sich entscheiden: Eine genaue Produktkalkulation lässt sich viel leichter aufrechterhalten, sobald die Berechnung automatisch abläuft.

Die wichtigsten Schlüsselpunkte
- Die Produktkalkulation erfasst alle Kosten, die bei der Herstellung einer einzelnen Einheit anfallen. Dazu gehören direkte Material- und Arbeitskosten sowie ein Anteil, der die Gemeinkosten teilt.
- Dieser Wert pro Einheit bestimmt Ihre Preisgestaltung und schützt Ihre Gewinnmargen. Er dient als Leitfaden für Kostensenkungen und fließt in die Buchhaltung ein, einschließlich der Bestandsbewertung und der Kosten der verkauften Waren.
- Es gibt keine einheitliche Art der Kostenberechnung, die für jeden Betrieb geeignet ist. Die richtige Wahl hängt davon ab, was Sie herstellen und wie Sie es herstellen. Die meisten Hersteller verwenden mehr als eine Methode.
- Die gerechte Zuordnung der Gemeinkosten ist der schwierige Teil der Produktkalkulation, und der siebenstufige Prozess bietet Ihnen eine wiederholbare Methode, dies zu bewerkstelligen.
- ERP-Software für die Fertigung automatisiert die gesamte Berechnung der Kostendaten. Ihre Produktkosten bleiben in Echtzeit genau und aktuell – ganz ohne Tabellenkalkulation.
Häufig gestellte Fragen
Bei der Produktkalkulation wird die Kostenaufschlüsselung eines bestehenden Produkts anhand bekannter Eingaben berechnet, während bei der Kostenschätzung prognostiziert wird, wie viel ein neues oder geändertes Produkt vor Produktionsbeginn potenziell kosten wird. Beide stützen sich auf dieselben Komponenten und Methoden; der Unterschied liegt im Zeitpunkt. Die Kalkulation betrachtet, was etwas derzeit kostet oder gekostet hat, die Schätzung blickt in die Zukunft.
Es gibt keine einheitlich beste Methode zur Berechnung von Produktkosten. Es kommt darauf an, wie Sie Ihre Produkte herstellen. Bei Sonderanfertigungen oder Einzelstücken eignet sich die Auftragskalkulation am besten. Bei großen Stückzahlen und Serienfertigung ist die Prozesskalkulation angebracht. Für die Serienfertigung eignet sich in der Regel die Standardkalkulation. Die meisten kleinen Hersteller verwenden mehr als eine Methode. Eine gute Software behält den gesamten Mix im Blick, ohne dass manuelle Arbeit erforderlich ist.
Die Produktkalkulation legt fest, welchen Wert jede Einheit hat. Dieser Wert wird in Ihrer Buchhaltung erfasst, bis die Einheit verkauft wird; dann wird er Teil des Wareneinsatzes. Sie fließt zudem in Ihre Bruttomarge und die Gewinnzeile Ihrer Gewinn- und Verlustrechnung ein. Wenn Sie bei der Kalkulation Fehler machen, sind alle diese Zahlen falsch.
Ihnen könnte ebenfalls gefallen: Lagerkosten – Ein kurzer Überblick
Get manufacturing know-how delivered to your inbox!