Métodos de valoración de inventarios: cómo encontrar el adecuado para los pequeños fabricantes
El inventario es un activo, pero conocer su valor no siempre es tan simple como multiplicar las unidades en stock por su precio de compra. Especialmente en fabricación, donde los materiales se compran a distintos precios y se combinan con mano de obra y gastos generales. La valoración de inventario aborda esto correctamente.
- Los métodos de valoración de inventarios son enfoques contables que se utilizan para asignar costos al inventario y al costo de los productos vendidos (COGS). Los cuatro métodos principales son: primero en entrar, primero en salir (FIFO), último en entrar, primero en salir (LIFO), costo promedio ponderado (WAC) e identificación específica (SI).
- Para los fabricantes, el valor del inventario incluye más que el precio de compra de los materiales. Los costos pueden acumularse a medida que las materias primas pasan por la etapa de productos en proceso (WIP) y se convierten en productos terminados, incluyendo la mano de obra directa y los gastos generales de fabricación.
- FIFO, LIFO y WAC son principalmente supuestos de flujo de costos, no reglas sobre cómo debe moverse físicamente el inventario. El stock físico puede en cambio emitirse según las fechas de vencimiento, los requisitos de lote, las prácticas del almacén u otras necesidades operativas.
- Cada método de valoración asigna los costos de inventario de manera diferente. FIFO usa primero los costos más antiguos, LIFO usa los más nuevos, WAC promedia el costo de inventario similar, e identificación específica rastrea el costo real de un artículo o lote identificable.
- Su método de valoración de inventario afecta directamente el COGS, el inventario final, la ganancia bruta y el beneficio reportado. Cuando los precios de los insumos cambian significativamente, los diferentes métodos pueden producir resultados financieros notablemente diferentes incluso cuando se compran y venden las mismas cantidades.
- El mejor método de valoración de inventario depende de sus normas contables, inventario y modelo de producción. Considere si los artículos son intercambiables, qué tan volátiles son los costos, sus requisitos de trazabilidad, el esfuerzo administrativo y las regulaciones aplicables: LIFO, por ejemplo, no está permitido bajo las IFRS.
- La valoración de inventario se vuelve mucho más fácil de gestionar cuando los datos de inventario, producción y contabilidad están conectados. Los sistemas ERP de fabricación pueden rastrear los costos de materiales a través de las compras, el WIP, la producción, los productos terminados y el COGS, reduciendo la necesidad de reconstruir los valores de inventario manualmente.
¿Qué es la valoración de inventario?
La valoración de inventario es el proceso contable de asignar un valor monetario al inventario que posee una empresa. Para los fabricantes, el inventario incluye más que solo los bienes entre la compra y la venta: son materias primas en espera de uso, componentes y productos actualmente en producción, y productos terminados fabricados para almacenamiento, en espera de venta.
La valoración de inventario determina dos números importantes: cuánto inventario sin vender permanece en el balance general como activo corriente del total de bienes disponibles para la venta, y cuánto costo de inventario se reconoce como costo de los bienes vendidos (COGS) cuando los productos se venden. Más información sobre esos términos más adelante.
Existen diferentes maneras de abordar esto. En este artículo, explicaremos los cuatro métodos principales utilizados para asignar valor a su inventario: Primero en Entrar, Primero en Salir (FIFO), Último en Entrar, Primero en Salir (LIFO), Costo Promedio Ponderado (WAC) e Identificación Específica (SI). El método que tenga sentido depende del tipo de inventario que maneje, cómo funciona su producción, las normas de contabilidad que siga y con qué precisión se pueden rastrear los costos individuales del inventario.
Comprensión de la terminología de inventario
Antes de entrar en los diferentes métodos de valoración de inventario, aquí hay un repaso de en qué consiste realmente el valor del inventario. Los costos de inventario van más allá del precio de mercado de los suministros. También incluyen los gastos de almacenamiento y transporte, los gastos generales y, en el caso de los fabricantes, todos los costos incurridos para convertirlo en productos terminados.
Los costos de inventario suelen incluir:
- el precio de compra de materias primas y componentes,
- el flete, los aranceles de importación y otros costos de compra directamente atribuibles,
- la mano de obra directa de producción,
- los gastos generales de fabricación,
- todo lo demás necesario para llevar el inventario a su condición y ubicación actuales.
Materias primas, trabajo en proceso (WIP) y productos terminados
Dentro del proceso de producción, se agrega una gran cantidad de valor a las compras. El inventario de fabricación generalmente pasa por tres etapas principales.
- Las materias primas son materiales y componentes comprados que aún no han entrado en producción. Su valor se basa generalmente en su costo de adquisición, incluidos los gastos relacionados con el proceso de compra.
- El trabajo en proceso (WIP) consiste en productos que ya han entrado en producción. Se les han realizado algunos trabajos que les aportan valor agregado, pero aún no están terminados. Su valor incluye los materiales ya consumidos, más la mano de obra y los gastos generales de fabricación aplicados hasta ese momento.
- Los productos terminados son productos completados listos para la venta. Su valor de inventario incluye todos los costos acumulados durante la producción.
Supongamos que un fabricante utiliza materiales por un valor de $20 para fabricar un producto, agrega $8 en mano de obra directa y asigna $4 en gastos generales de fabricación. El producto terminado acumula $32 en costos de fabricación. El seguimiento preciso del movimiento de este valor, desde los materiales, pasando por el trabajo en proceso, hasta los productos terminados, es la razón principal por la que la valoración de inventarios es más complicada y más importante para los fabricantes que para la mayoría de los minoristas o distribuidores.
Consulte también nuestra guía sobre cómo asignar gastos generales en la fabricación.
Valor del inventario, COGS y ganancia bruta
La valoración del inventario afecta directamente tanto a su balance general como a su estado de ingresos y gastos. Mientras el inventario permanece en existencias, su costo sigue siendo un activo. Una vez que se venden los productos terminados, su costo de inventario se convierte en el costo de los bienes vendidos.
A nivel del período contable, la relación se puede expresar de manera sencilla:
Inventario inicial + inventario añadido − inventario final = COGS
La ganancia bruta es entonces:
Ingresos por ventas − El COGS = ganancia bruta
Por esto, dos empresas con compras y ventas idénticas pueden reportar ganancias brutas diferentes si aplican distintos métodos de valoración de inventario. Durante períodos de cambios en los precios de los materiales, esta diferencia puede volverse bastante sustancial.
Lea más sobre contabilidad en la fabricación en nuestra guía.
Flujo de costos vs. flujo físico del inventario
Un error común es creer que el método de valoración de inventario elegido por una empresa también determina el orden en que los artículos físicos deben retirarse del estante. Como verá a continuación, métodos como el FIFO y el LIFO asignan el valor del inventario en función de las diferencias de costo entre artículos similares, según el orden en que se adquirieron (suponiendo que se compraron a precios distintos).
Por ejemplo, al usar el método FIFO, la contabilidad asume que el inventario más antiguo —el que se adquirió primero— es el que se vende o usa primero. Pero en realidad, esto es un supuesto de flujo de costos y no significa que los trabajadores del almacén tienen que necesariamente escoger la unidad físicamente más antigua cuando se vende o requiere un artículo de ese tipo. El método FIFO simplemente determina qué costos de inventario se asignan a los bienes vendidos o consumidos.
Esta distinción importa mucho porque el flujo físico del inventario debe estar gobernado frecuentemente por consideraciones totalmente diferentes, como fechas de vencimiento, trazabilidad por lotes, requisitos de calidad, distribución del almacén o especificaciones del cliente. Ninguna de las cuales necesariamente importa para la contabilidad.
Valoración periódica vs. perpetua
Una nota final. El inventario también puede contabilizarse usando un sistema de inventario periódico o perpetuo. Estos no son métodos de valoración separados, sino diferentes tipos de sistemas que determinan con qué frecuencia se actualizan los registros de inventario.
- En un sistema de inventario periódico, los saldos de inventario se calculan a intervalos específicos, generalmente usando un recuento físico del inventario. El costo de los productos vendidos (COGS) se calcula posteriormente para el período contable.
- Un sistema de inventario perpetuo registra continuamente los movimientos de inventario a medida que los bienes son comprados, consumidos, producidos, ajustados o vendidos. El COGS se mantiene preciso durante todo el período. Los sistemas perpetuos dependen de un software de gestión de inventarios, aunque los recuentos físicos también se usan para conciliar diferencias y confirmar la precisión.
Los 4 métodos de valoración de inventario
Los cuatro métodos principales abordan los costos de inventario de manera diferente. Para facilitar su comparación, usaremos el mismo ejemplo básico para cada uno:
Un fabricante compra 300 componentes idénticos en tres lotes:
- 100 unidades a $10 c/u;
- 100 unidades a $12 c/u;
- 100 unidades a $15 c/u.
El costo total del inventario es de $3,700. La empresa luego consume (vende o asigna a producción) 150 unidades.
FIFO
El método Primero en Entrar, Primero en Salir (FIFO – First-In, First-Out) asume que los costos de inventario más antiguos se asignan primero a los bienes vendidos o consumidos. El inventario comprado más recientemente, por lo tanto, permanece en stock.
Ejemplo FIFO
Usando nuestro ejemplo, las primeras 150 unidades consisten en:
- 100 unidades × $10 = $1,000;
- 50 unidades × $12 = $600.
El COGS es por lo tanto $1,600.
El inventario restante es:
- 50 unidades × $12 = $600;
- 100 unidades × $15 = $1,500.
El valor del inventario final es $2,100.
Cuándo tiene sentido
FIFO tiene amplia aplicabilidad y es relativamente sencillo de entender y administrar. Es especialmente intuitivo para los fabricantes que manejan inventario que rota físicamente en aproximadamente el mismo orden en que llega, incluidos los materiales con vida útil limitada o los productos en los que el stock más antiguo generalmente debe consumirse antes que los lotes más nuevos.
También puede funcionar bien para fabricantes con patrones de compra estables y predecibles, productos estandarizados y registros de inventario relativamente simples. Para las empresas más pequeñas, el método FIFO suele ser una opción práctica porque es fácil de explicar, implementar y conciliar sin un seguimiento extensivo de costos a nivel de lote.
El método FIFO está permitido tanto según los GAAP de EE. UU. (Principios de Contabilidad Generalmente Aceptados) y las IFRS (Normas Internacionales de Información Financiera).
Tenga cuidado con
El precio de compra del stock más antiguo suele ser inferior al del stock más nuevo a medida que suben los precios de los materiales. En este caso, FIFO generalmente produce un COGS más bajo y márgenes de ganancia bruta reportados más altos que LIFO bajo las mismas condiciones.
Eso no significa que FIFO sea inexacto, pero los gerentes deben entender que los márgenes mostrados en sus cuentas pueden basarse en parte en costos de insumos más antiguos en lugar de los costos de reposición actuales.
LIFO
El método Último en Entrar, Primero en Salir (LIFO – Last-In, First-Out) asume que los costos de inventario más nuevos se asignan primero a los bienes vendidos o consumidos. Es la misma lógica que FIFO, pero a la inversa. Por lo tanto, los costos de las existencias más antiguas se mantienen en las existencias finales.
Ejemplo LIFO
Usando nuestro ejemplo, las 150 unidades más recientes consisten en:
- 100 unidades × $15 = $1,500;
- 50 unidades × $12 = $600.
El COGS se convierte en $2,100.
El inventario final consiste en:
- 100 unidades × $10 = $1,000;
- 50 unidades × $12 = $600.
El valor del inventario final es $1,600.
Cuándo tiene sentido
El método LIFO puede resultar atractivo cuando los precios de los insumos están subiendo, ya que los costos actuales, más elevados, se reconocen antes en el COGS. Esto hace que los márgenes reportados reflejen con mayor precisión los costos asignados a los productos vendidos, ya que los precios se acercan más a lo que la empresa pagó realmente por los materiales y componentes.
En períodos de inflación, el método LIFO también puede reducir el ingreso imponible reportado y reducir su carga fiscal general porque los costos recientes más altos aumentan el COGS. Sin embargo, el efecto fiscal depende de la jurisdicción y la configuración contable de la empresa, por lo que no debe tratarlo como la razón principal para elegir LIFO.
El LIFO sigue siendo un método aceptado bajo el GAAP y también puede elegirse para fines fiscales en EE. UU. Es más relevante para los fabricantes con sede en EE. UU. con inventario relativamente estable e intercambiable y una razón clara para alinear los costos reportados más estrechamente con los costos de compra actuales.
Tenga cuidado con
El LIFO está prohibido bajo las IFRS. Si está pensando en operar en múltiples jurisdicciones, podría enfrentarse a una complejidad de reporte adicional si LIFO se usa para una entidad pero no para otra.
El LIFO también puede dejar costos de inventario antiguos en el balance general durante mucho tiempo. Si posteriormente el inventario cae por debajo de esas capas más antiguas, podría producirse una liquidación LIFO. Esto hace que los costos más antiguos y más bajos pasen a formar parte del costo de los bienes vendidos (COGS), lo que puede aumentar temporalmente la utilidad reportada y hacer que los márgenes reflejen menos los costos actuales.
Para las PYMEs, LIFO es por lo tanto un método que generalmente debe seleccionarse junto con su contador en lugar de simplemente porque produce un resultado deseable en un año determinado. Considere el marco de reporte, la posición fiscal, la rotación de inventario y la capacidad de mantener los registros requeridos antes de decidir adoptarlo.
Consulte nuestro artículo comparativo sobre FIFO y LIFO.
Costo promedio ponderado (WAC)
El método del costo promedio ponderado (WAC, por sus siglas en inglés – Weighted Average Cost) agrupa los costos de todo el inventario similar y calcula un costo promedio por unidad. Por lo tanto, en lugar de rastrear si el componente de $10, $12 o $15 fue consumido en un trabajo o vendido, cada componente con el mismo SKU (unidad de mantenimiento de stock) recibe el mismo costo promedio. Los costos del stock nuevo y viejo son promediados juntos en lugar de mantenerse como capas de costo FIFO o LIFO separadas.
Ejemplo de costo promedio ponderado
Nuestros 300 componentes cuestan un total de $3,700.
El costo unitario promedio es por lo tanto:
$3,700 ÷ 300 = $12.33
Para 150 unidades:
El COGS = 150 × $12.33 = aproximadamente $1,850
Las 150 unidades restantes también se valoran en aproximadamente $1,850.
En un sistema de inventario perpetuo, el costo promedio suele recalcularse cada vez que se recibe un nuevo inventario. A esto se le suele llamar promedio móvil ponderado.
Cuándo tiene sentido
El costeo por promedio ponderado (WAC) funciona bien cuando las empresas manejan grandes cantidades de artículos intercambiables, donde identificar el costo de cada unidad individual tendría poco sentido. Entre los ejemplos se incluyen sujetadores, materias primas a granel, productos químicos, materiales de embalaje, componentes electrónicos estándar y otros stocks que se compran repetidamente.
Para los fabricantes con compras frecuentes a precios ligeramente diferentes, el WAC simplifica la administración del costeo de inventario. Esto puede ser especialmente útil para las PYMEs con altos volúmenes de transacciones y productos estandarizados, donde la simplicidad y la consistencia son más importantes que saber si un componente en particular provino de un lote de compra de $10 o $12.
El método WAC también suaviza las fluctuaciones a corto plazo en los precios de compra, haciendo que los costos y los márgenes de los productos sean menos volátiles de una transacción a la siguiente. El WAC está permitido bajo el GAAP de EE. UU. y las IFRS.
Tenga cuidado con
El efecto de suavizado también puede ser una desventaja en algunas situaciones. Si los precios de los materiales suben o bajan bruscamente, el costo promedio del inventario puede responder más lentamente que los precios actuales de los proveedores. Los gerentes que solo miran los costos contables pueden por lo tanto subestimar el costo de reponer el inventario o producir el siguiente lote.
El WAC también puede ocultar diferencias de costos significativas entre lotes. Si un lote se compró a un precio inusualmente alto debido a un envío urgente, aranceles, escasez u otros costos excepcionales, se promedia esa diferencia entre todo el inventario, en lugar de mantenerla visible.
Por esta razón, el costeo por promedio ponderado suele ser más adecuado para stock genuinamente intercambiable. Es menos útil cuando los lotes individuales tienen costos muy diferentes, o cuando el negocio necesita rentabilidad y trazabilidad a nivel de lote.
Identificación específica
El método de identificación específica (método SI) simplemente asigna el costo real de un artículo de inventario particular a ese artículo específico. No hay promediado ni supuesto de costo involucrado. El negocio realiza un seguimiento de los costos asociados a la unidad, el lote, el lote de producción o el proyecto específicos que, en última instancia, se venden o consumen.
La identificación específica es el más directo de los cuatro métodos: el costo reconocido en el COGS es el costo registrado real del inventario que salió del negocio.
Ejemplo de identificación específica
Suponga que un fabricante construye tres ensamblajes industriales personalizados, con costos de:
- Ensamblaje A: $2,000;
- Ensamblaje B: $2,300;
- Ensamblaje C: $2,700.
Si se vende el Ensamblaje B, la empresa registra $2,300 como COGS. El valor del inventario restante es de $4,700.
No hay supuesto FIFO ni promedio involucrado porque el artículo de inventario exacto es identificable. En la fabricación, el mismo principio puede aplicarse a nivel de lote o número de serie. Con suficiente trazabilidad del stock, un fabricante sabe que una máquina terminada en particular contiene componentes de lotes de compra específicos y ha acumulado una cantidad conocida de mano de obra y gastos generales de producción asignados.
Cuándo tiene sentido
La identificación específica es particularmente adecuada para inventario único, de alto valor, personalizado, serializado o de otro modo individualmente trazable. Los ejemplos típicos incluyen maquinaria personalizada, ingeniería bajo pedido, equipos especializados y piezas serializadas costosas.
La identificación específica (SI) también puede tener sentido cuando los costos de producción varían significativamente de un trabajo o unidad a otro. Un fabricante que produce diez máquinas personalizadas puede obtener información mucho más útil conociendo el costo real de cada máquina que promediando sus costos.
Para los fabricantes de fabricación bajo pedido e ingeniería bajo pedido, esto puede mejorar el costeo por trabajos y el análisis de márgenes porque los ingresos de un pedido individual de cliente pueden compararse con los costos específicos incurridos para cumplirlo.
La identificación específica está permitida bajo el GAAP de EE. UU. y las IFRS. Es realmente requerido bajo la norma contable NIC 2 de las IFRS para artículos de inventario que no son ordinariamente intercambiables.
Tenga cuidado con
El principal inconveniente de este método es el nivel de mantenimiento de registros requerido. Esto presupone la capacidad de vincular de manera confiable artículos físicos, lotes o números de serie a sus costos a lo largo de compras, almacenamiento, producción y venta. Esto puede incluir no solo los precios de compra, sino también los costos de importación, el consumo de materiales, la mano de obra, la subcontratación y los gastos generales de producción.
La identificación específica se vuelve difícil si los materiales se mezclan de manera habitual, si los movimientos de inventario no se registran de manera consistente o si el personal de producción no mantiene adecuadamente la trazabilidad de los lotes y los números de serie.
No es práctico para grandes cantidades de artículos de bajo valor, intercambiables, ya que rastrear sus costos exactos es poco probable que proporcione suficiente información adicional para justificar el esfuerzo administrativo. Por esta razón, la SI tiende a funcionar mejor donde el valor económico de la trazabilidad detallada es suficientemente alto para respaldar los requisitos de datos adicionales.

Comparación entre FIFO, LIFO, WAC y SI
El método correcto a usar depende principalmente del tipo de inventario que esté gestionando, y menos en qué cálculo luce mejor en papel.
| Método | Cómo se asignan los costos | Adecuado para | Aspecto clave |
|---|---|---|---|
| FIFO | Los costos más antiguos primero | Muchos fabricantes; inventarios con rotación o productos sensibles al envejecimiento | Puede generar un mayor beneficio reportado cuando aumentan los precios de los insumos |
| LIFO | Los costos más nuevos primero | Algunas empresas estadounidenses, especialmente cuando aumentan los precios de los insumos | No está permitido bajo las IFRS |
| WAC | Costo promedio de inventarios similares | Grandes cantidades de materiales y productos intercambiables | Puede suavizar o hacer menos visibles los cambios rápidos en los costos |
| Identificación específica | Costo real de cada artículo identificable | Inventarios personalizados, de alto valor, serializados o únicos | Requiere datos detallados de costos y trazabilidad |
Nuestro ejemplo también muestra cuánto puede afectar la elección a los resultados financieros, aunque exactamente la misma cantidad de inventario fue comprada y consumida.
| FIFO | LIFO | WAC | |
|---|---|---|---|
| Valor total del inventario disponible | 3.700 $ | 3.700 $ | 3.700 $ |
| COGS de 150 unidades | 1.600 $ | 2.100 $ | 1.850 $ |
| Inventario final | 2.100 $ | 1.600 $ | 1.850 $ |
Nota: La identificación específica no puede calcularse en este ejemplo sin saber exactamente qué unidades individuales se utilizaron.
La identificación específica no puede calcularse a partir de este ejemplo sin saber exactamente qué unidades individuales fueron consumidas.
¿Cómo elegir el método de valoración de inventario correcto?
No existe un método de valoración de inventario que sea el mejor para todos los casos. La opción más práctica depende del tipo de negocio, los requisitos de gestión de inventario y las necesidades contables. A continuación, presentamos seis puntos de partida que le ayudarán a tomar una decisión informada.
1. Requisitos contables y regulaciones en sus mercados
Lo primero que debe hacer es averiguar qué métodos está realmente autorizado a utilizar en su jurisdicción. Las normas de valoración de inventarios varían según el marco contable y las jurisdicciones fiscales en las que opera. Las empresas que reportan bajo las normas IFRS y GAAP de EE. UU. enfrentan diferentes restricciones: las IFRS no permiten LIFO, mientras que el GAAP de EE. UU. permite FIFO, LIFO, promedio ponderado e identificación específica.
Normas fiscales más específicas pueden introducir requisitos adicionales, por lo que su método contable final siempre debe confirmarse con un contador familiarizado con las jurisdicciones donde opera.
2. Considere cómo se comporta su inventario
¿Sus artículos de inventario son intercambiables? Si una unidad es esencialmente idéntica a otra, FIFO, LIFO o promedio ponderado generalmente tiene más sentido que rastrear el costo exacto de cada artículo. Pero si los productos necesitan ser individualmente distinguibles, personalizados, serializados o tener costos materialmente diferentes, la identificación específica se vuelve mucho más útil.
Las características físicas del inventario también juegan un papel en esta decisión en cierta medida. Aunque la rotación física de inventario y el flujo de costos contables son, técnicamente, cuestiones distintas, los materiales perecederos o sensibles al tiempo tienden a adaptarse mejor al método FIFO.
3. Considere las tendencias de costos y los objetivos financieros
Piense en si sus costos de compra son volátiles y cuánto afecta a sus finanzas y flujo de caja. Durante la inflación sostenida, FIFO, LIFO y WAC pueden producir COGS y valores de inventario notablemente diferentes. Esto afecta el margen bruto, las utilidades y, posiblemente, los impuestos que se reportan.
La gerencia debe comprender estos efectos, pero hay que tener cuidado: los métodos de valoración no deben cambiarse constantemente con el único fin de obtener un resultado financiero preferido año tras año. La coherencia y los requisitos contables son más importantes.
4. Considere sus restricciones de trazabilidad
Para un seguimiento perfecto, la identificación específica puede parecer la opción natural porque usa el costo real de cada artículo individual. Pero esa precisión solo es útil si su negocio puede mantener de manera confiable los registros necesarios y tiene una razón financiera significativa para hacerlo. Si los materiales pasan por varias etapas de producción sin un seguimiento constante por lote, serie o número de serie, determinar sus costos exactos puede volverse rápidamente inviable.
Lo más importante es no introducir una trazabilidad extensa simplemente para justificar un método de costeo de alto mantenimiento. El esfuerzo de seguimiento adicional debe estar respaldado por la disposición del personal a hacer un esfuerzo adicional y por una necesidad empresarial clara como inventario de alto valor, costeo específico por cliente o requisitos regulatorios.
Consulte nuestra guía esencial sobre el seguimiento de inventario.
5. Considere su modelo de producción
El tipo de producción también afecta qué nivel de detalle de costeo es útil. Un fabricante de producción para almacenamiento en grandes volúmenes que produce miles de unidades idénticas tiene requisitos diferentes a los de una empresa de ingeniería bajo pedido que construye 10 máquinas personalizadas en el transcurso de un trimestre.
Los fabricantes por lotes pueden beneficiarse del seguimiento de costos por lote, mientras que los fabricantes personalizados a menudo necesitan saber cuánto realmente les cuesta fabricar cada trabajo o producto individual. Por lo tanto el enfoque de valoración de inventario elegido debe tener sentido en línea con cómo se planifica y reporta la producción.
6. Considere sus sistemas y el esfuerzo administrativo
Por último, pregúntese qué tan difícil será mantener el método en la práctica. Un sistema de costeo de alta precisión genera más problemas de los que aporta si los empleados no mantienen actualizados los datos fundamentales y la consistencia en el seguimiento comienza a fallar.
Planifique cómo su sistema de contabilidad, inventario y sistema de fabricación puede respaldar el enfoque elegido, cuánto y qué tipo de trabajo se requiere para mantenerlos, y si el proceso seguirá siendo manejable en caso de que aumenten los volúmenes de transacciones o se incorporen nuevos miembros al equipo.
Para las PYMEs en particular, un método ligeramente más simple que pueda seguirse de manera consistente es generalmente mucho más útil que un sistema altamente detallado que constantemente requiere intervención manual.
Por qué importa una valoración precisa del inventario
La valoración de inventario no es solo algo para el contador: afecta las decisiones de gestión cotidianas más de lo que usted cree. Si sus costos de inventario son incorrectos, sus márgenes no serán los adecuados: podría pensar que un producto es rentable cuando, en realidad, los costos de los materiales merman el margen o inmovilizan más efectivo en inventario de lo que usted cree.
Para los fabricantes, el valor se mueve constantemente a través del negocio: desde los materiales comprados hasta el WIP, del WIP a los productos terminados y eventualmente al COGS. Cuanto mejor rastree ese movimiento, más clara será la imagen de lo que el negocio está realmente generando y dónde se inmoviliza el dinero.
Beneficios financieros
El primer lugar donde aparece una valoración inexacta es en los estados financieros. Si el inventario final se valora demasiado alto, el COGS está subestimado y el beneficio parece mejor de lo que realmente es. Si el inventario se valora demasiado bajo, ocurre lo contrario. Este mismo error afecta el margen bruto, los impuestos y el valor del inventario en su balance general.
La pregunta práctica es: ¿puedo confiar en los márgenes que estoy viendo? Suponga que un material utilizado en uno de sus productos solía costar $10 por unidad pero ahora cuesta $12, un aumento del 20%. Si el COGS que está viendo todavía refleja principalmente inventario antiguo de $10, el margen reportado del producto podría parecer más rentable que el margen que realmente obtendría al reponer los materiales al precio actual de $12.
Entender su valoración le da una base más sólida para la toma de decisiones. Cuestiones como si los precios de venta siguen cubriendo los costos de fabricación, qué productos o proyectos son realmente rentables, si los márgenes están mejorando o empeorando, o qué porcentaje de su capital de trabajo está inmovilizado en inventario. Y, por supuesto, también hace que sus informes financieros sean más confiables para los contadores, los organismos reguladores o los inversionistas.
Beneficios operativos
El mayor beneficio diario es que una buena valoración de inventario convierte sus datos de costeo en información de gestión. Si sabe cuánto cuestan los materiales, cuánto valor está retenido en el WIP o cuánto valen realmente sus productos terminados, puede hacer mejores preguntas.
- ¿Los costos de materiales están subiendo más rápido que sus precios de venta? Renegocie los términos con los proveedores o ajuste los precios de venta.
- ¿Demasiado dinero inmovilizado en el stock? El exceso de inventario significa capital de trabajo que no puede usarse en otro lugar. Trabaje para aumentar su ratio de rotación de inventario.
- ¿Hay productos menos rentables de lo que pensaba? Contar con datos de costos más precisos puede revelar productos con ingresos sólidos pero márgenes bajos.
- ¿Se está acumulando WIP en alguna etapa de la producción? Un aumento en el valor del WIP puede indicar cuellos de botella en la producción, tiempos de entrega más largos por parte de los proveedores u otras limitaciones que hacen que los trabajos tarden más de lo esperado.
La conclusión es simple: una mejor valoración de inventario le da mejor información de costos, lo que en última instancia protege su salud financiera y conduce a mejores decisiones.
Herramientas para automatizar la valoración de inventario
La valoración de inventario se puede calcular de manera manual, y las empresas pequeñas con sistemas de inventario periódico lo han estado haciendo así durante décadas. Sin embargo, el proceso se vuelve cada vez más difícil a medida que aumenta el número de productos, compras y transacciones de producción. Por lo tanto, la mejor opción depende, ante todo, de la complejidad de su operación.
Hojas de cálculo
Las hojas de cálculo son frecuentemente el punto de partida para las pequeñas empresas. Para una empresa que cuenta con solo unos pocos productos, pocos proveedores, compras regulares y flujos de inventario simples, una hoja de cálculo puede ser perfectamente adecuada para calcular capas FIFO, promedios ponderados, COGS e inventario final.
El problema es la escalabilidad y lo que ocurre cuando más de una persona necesita manejarlo todo. A medida que los volúmenes de transacciones aumentan, las hojas de cálculo requieren proporcionalmente más ingreso manual de datos y conciliación. El seguimiento del trabajo en curso (WIP), las capas de costos de compra, el consumo en producción, las devoluciones, las bajas contables y las múltiples ubicaciones dará lugar a archivos enormes e interconectados que solo una o dos personas comprenden por completo. Sin automatización, quedarán atrapados como el engranaje insustituible de todos sus procesos.
Incluso si los cálculos de las hojas de cálculo son correctos, mantener sincronizadas las compras, los valores de inventario, el COGS y los registros contables se vuelve cada vez más difícil. A menudo, este es el momento en el que muchas empresas trasladan, al menos la parte financiera de la valoración de inventarios, a un software de contabilidad.
Software de contabilidad
Un software de contabilidad como Xero o QuickBooks automatiza gran parte del lado financiero de la valoración de inventario. Permite registrar compras, llevar un control de las cuentas de activos de inventario y del costo de los productos vendidos (COGS), y generar estados financieros sin necesidad de volver a realizar cada cálculo manualmente en alguna hoja de cálculo independiente. Algunos sistemas también incluyen funciones básicas de inventario y pueden calcular los valores de inventario utilizando métodos como el FIFO o el promedio ponderado.
Para distribuidores muy pequeños o negocios de productos simples, eso puede ser suficiente. Sin embargo, la fabricación introduce otro nivel de complejidad: los materiales se consumen en la producción, el valor se acumula en la cuenta de WIP, es posible que haya que agregar mano de obra y gastos generales, y varios componentes pueden convertirse en un solo producto terminado.
La mayoría del software de contabilidad de propósito general está diseñado principalmente para registrar los resultados financieros de estas actividades en lugar de gestionar los procesos de producción detrás de ellas. Por lo tanto, a medida que la complejidad crece, las empresas deben añadir software de inventario dedicado a su conjunto o integrar su sistema contable con un ERP de fabricación.
Software de gestión de inventarios
El software de gestión de inventario ofrece muchas funciones que los sistemas de contabilidad de uso general no tienen. Su principal ventaja es la transición a un sistema de inventario perpetuo. Este sistema realiza un seguimiento automático de qué inventario tiene, dónde se encuentra y cómo se mueve dentro de la empresa.
Dependiendo del sistema, puede además registrar recepciones y salidas, rastrear lotes y números de serie, gestionar múltiples ubicaciones y realizar ajustes de stock. La información de costeo y la sincronización contable se pasan entonces al sistema contable automáticamente en lugar de mantenerse por separado.
Para los distribuidores y los negocios de inventario sencillos, eso puede ser suficiente. Pero para los fabricantes y, en realidad, para cualquiera que le agregue algún tipo de valor a sus compras, el inventario no simplemente llega y se va. Las materias primas y los componentes se transforman en otros artículos, aunque solo sea mediante el reempaque o la preparación de kits.
Los sistemas ERP de fabricación
Una vez que comienza a transformar el inventario, ya no es suficiente saber solo qué entró y qué salió. Ahora necesita saber qué entró en cada tirada de producción, cuándo terminarán esas tiradas, cuánto valor se añadió a lo largo del camino y cuánto le cuesta realmente fabricar el producto terminado.
Aquí es donde el software de fabricación supera al software de gestión de inventarios. Los materiales emitidos a una orden de producción llevan sus costos al WIP. La mano de obra, la subcontratación y los gastos generales de fabricación se añaden a medida que avanza la producción, y cuando el trabajo termina, los costos acumulados se registran usando datos reales de producción. Una vez que los productos se venden, estos pueden fluir al COGS automáticamente.
Para los fabricantes, la principal ventaja es que ya no tienen que reconstruir esta cadena al final del mes. La valoración de su inventario se basa en las mismas transacciones que su equipo ya registra para comprar materiales, llevar a cabo la producción, recibir productos terminados y enviar pedidos. Esto le brinda una visión mucho más útil del negocio. No solo valores de inventario en tiempo real, sino también cuánto vale en diferentes etapas, cuánto cuestan realmente los productos o trabajos individuales, y si los márgenes siguen siendo razonables a medida que cambian los costos de materiales y producción.
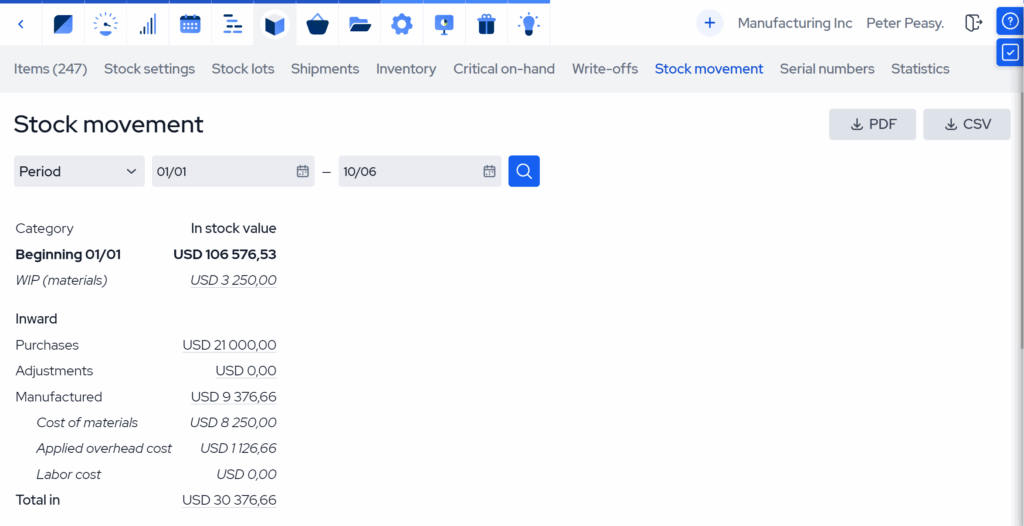
Cómo MRPeasy simplifica la valoración de inventario
MRPeasy combina el inventario, las compras, la producción y el costeo en un solo sistema, para que los valores de inventario se actualicen a partir de las mismas transacciones que crean los costos.
- Rastree los costos reales por lote de stock. Los artículos comprados retienen el costo de su lote de stock específico, incluidos los costos de compra adicionales aplicables. Esto significa que puede seguir los costos reales en lugar de asignar un costo estándar estático a todo el stock.
- Obtenga los costos de fabricación mientras produce. Para los productos fabricados, MRPeasy calcula el costo real a partir de los materiales consumidos más la mano de obra y los gastos generales de fabricación registrados contra la Orden de Fabricación. Eso le da un rastro de costos desde los componentes comprados hasta el producto terminado.
- Mantenga conectados los movimientos de inventario y los costos. Las entradas, el consumo de materiales, la producción terminada, los envíos, las bajas, las ubicaciones, los lotes y los números de serie se gestionan en el mismo sistema de inventario. Así podrá saber no solo cuántos artículos tiene, sino también de dónde proviene su valor registrado.
- Use FIFO automáticamente para la asignación de stock. MRPeasy registra el stock disponible usando FIFO por defecto, o FEFO para los bienes perecederos, mientras retiene el costo real de los lotes de stock involucrados.
- Vea los costos y márgenes reales de los productos. Una vez que los productos son producidos y enviados, puede comparar su precio de venta con el COGS real, incluidos los componentes separados de materiales, mano de obra y gastos generales de fabricación para los artículos fabricados.
- Mantenga la contabilidad sincronizada. MRPeasy se integra con Xero y QuickBooks Online, incluida la sincronización opcional de transacciones de inventario, WIP, COGS, mano de obra directa y gastos generales de fabricación. Esto reduce la necesidad de volver a crear manualmente los registros contables de fabricación en su sistema de contabilidad.
Preguntas frecuentes
Los cuatro métodos principales de valoración de inventario son FIFO, LIFO, costo promedio ponderado (WAC) e identificación específica (SI). FIFO asigna primero los costos más antiguos, LIFO usa primero los costos más nuevos, WAC promedia los costos de inventario similar, e SI rastrea el costo real de artículos o lotes específicos. El mejor ajuste depende de qué tan intercambiable es su inventario, cómo se comportan sus costos y qué normas contables se aplican a su negocio.
Cuando los costos están subiendo, LIFO generalmente produce un COGS más alto y un beneficio reportado más bajo, lo que puede reducir el ingreso imponible. Sin embargo, el método LIFO está permitido según los GAAP de EE. UU. pero prohibido según las IFRS, y el impacto fiscal exacto depende de su jurisdicción y de su estructura contable. Considérelo como una decisión contable y fiscal, no como una forma de reducir los impuestos en un año determinado.
El método de costo promedio ponderado es útil cuando maneja grandes cantidades de inventario intercambiable comprado a precios variables. Simplifica el costeo asignando el mismo costo promedio a unidades similares y ayuda a suavizar las fluctuaciones de precios a corto plazo. El WAC es especialmente práctico para artículos como materiales a granel, sujetadores, embalaje, productos químicos y otros componentes estandarizados.
Los diferentes métodos de valoración de inventario cambian cómo se dividen los costos entre el COGS y el inventario final. Cuando los precios cambian, esto puede afectar el beneficio bruto reportado, el ingreso neto, los activos de inventario y potencialmente los impuestos, incluso cuando se compran y venden las mismas cantidades. Por eso debe entender no solo el método que se usa, sino también cómo influye en sus márgenes y valores de inventario en los informes.
También le puede interesar: ¿Qué es el costo de calidad y cómo calcularlo?
Get manufacturing know-how delivered to your inbox!